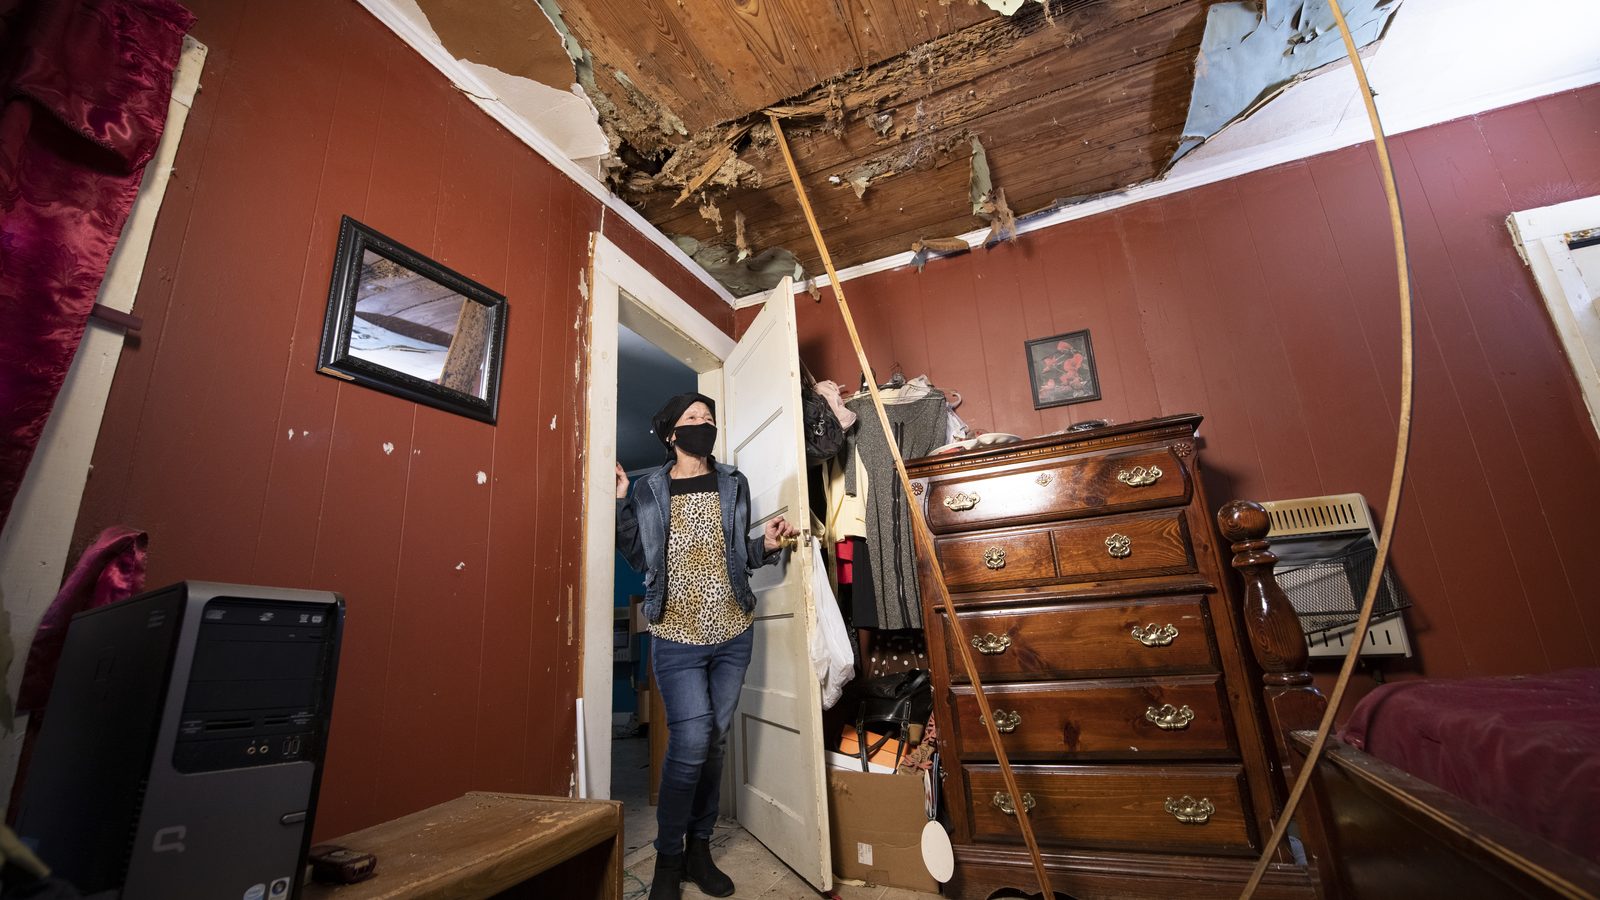
Un reclamo de seguro del techo en Texas normalmente pasa por cinco etapas: documentar el daño, reportarlo a la aseguradora, recibir al ajustador, conocer la decisión y el alcance aprobado, y luego reparar y cerrar el expediente. La aseguradora decide qué está cubierto. Al contratista le toca la evidencia: fotos, medidas y un presupuesto detallado, nunca negociar el reclamo.
Documentamos techos dañados por tormentas en todo el norte de Houston, así que vemos muchos reclamos desde arriba del techo. Las familias a las que mejor les va casi nunca son las que tienen más daño; son las que entendían el proceso antes de que llegara el ajustador. Aquí está ese proceso, etapa por etapa, con las partes de la ley de Texas que le dan forma.
¿Quién hace qué en un reclamo de techo en Texas?
Hay tres papeles que la gente confunde todo el tiempo, y de esa confusión salen la mayoría de los problemas.
| Papel | Trabaja para | Qué hace |
|---|---|---|
| Ajustador de la aseguradora | Su compañía de seguros | Inspecciona la pérdida y recomienda lo que paga la póliza |
| Ajustador público | Usted, a cambio de una comisión | Tiene licencia del Departamento de Seguros para representar al asegurado; según esa agencia puede cobrar hasta el 10% de lo que pague la aseguradora |
| Contratista de techos | Usted, para el trabajo del techo | Documenta el daño, prepara un presupuesto, contesta preguntas técnicas y construye lo aprobado |
Texas pone una línea firme en esa última fila. Un techero no puede actuar como ajustador público, ni anunciar que maneja reclamos, en una propiedad donde va a trabajar (Código de Seguros §4102.163, resumido por el Departamento de Seguros en Roofing and insurance: know the law). El contratista puede entregar presupuestos y platicarlos con su aseguradora, pero no puede negociar su pago. Storm Bolt Roofing se queda del lado del contratista.
¿Qué se debe documentar antes de presentar el reclamo?
La meta es un expediente que pueda entender alguien que nunca se subió a su techo. Nuestro expediente de documentación incluye:
- Fotos con dron y desde escalera de cada lado del techo, marcadas por orientación
- Acercamientos de golpes de granizo, tejas dobladas o faltantes, ventilas, tapajuntas y metal blando dañados
- Medidas del techo: cuadros, inclinación, caballetes, valles, aleros y penetraciones
- Un presupuesto de contratista detallado, renglón por renglón
- Fotos del daño por goteras adentro de la casa, tomadas antes de limpiar
Ese expediente es suyo y le ayuda a decidir si de verdad conviene reclamar. El Departamento de Seguros de Texas aclara que la aseguradora puede cerrar un reclamo sin pagar si el daño cuesta menos que el deducible. Conocer el alcance primero le evita esa sorpresa. En nuestra página de documentación para reclamos de seguro verá cómo lo organizamos.
¿Cómo reporto el daño del techo a mi aseguradora?
Llame a su aseguradora o use su aplicación, dé la fecha de la pérdida y anote el número de reclamo y los datos de su ajustador. Antes o durante esa llamada, revise dos cosas en su póliza:
- Su deducible por viento y granizo. El Departamento de Seguros señala que muchas pólizas usan un deducible distinto para viento y granizo. Muchos están escritos como porcentaje de la cobertura de la vivienda, así que saque la cuenta en dólares.
- Costo de reemplazo (RCV) o valor real en efectivo (ACV). Con costo de reemplazo, la póliza paga hasta lo que cuesta reparar el techo a precios de hoy; con valor real en efectivo paga menos si el techo es viejo o está gastado.
Su póliza también dice qué tan pronto debe dar aviso. Reporte a tiempo y, si tiene dudas, pregúntele a su agente.
¿Qué pasa cuando el ajustador inspecciona el techo?
El ajustador camina o revisa el techo, fotografía el daño, mide y prepara su estimado. El Departamento de Seguros recomienda estar presente en la inspección y señalar todo el daño. También puede estar su contratista. Cuando nosotros vamos, llevamos el reporte de fotos y las medidas, le mostramos al ajustador lo que encontramos y contestamos las preguntas de techo: si la teja ya está descontinuada, cuántas capas tiene el techo, qué exige el código en las orillas. No discutimos la cobertura. Dos profesionales viendo el mismo techo con la misma evidencia casi siempre coinciden en mucho más de lo que difieren.
¿Cuánto tiempo tiene la aseguradora para contestar en Texas?
Texas pone plazos. Según el Departamento de Seguros, la compañía tiene 15 días hábiles después de recibir lo que necesita de usted para decidir si paga, y puede extender ese plazo 45 días si le explica por qué. Si rechaza el reclamo, tiene que decirle el motivo por escrito. Después de una tormenta grande, es normal que los tiempos se acerquen a esos límites. Si cree que su aseguradora no está cumpliendo, la línea de ayuda del Departamento de Seguros es 800-252-3439.
¿Y si al estimado del seguro le falta algo?
Pasa seguido y no siempre es culpa de nadie. El primer estimado del ajustador puede dejar fuera la moldura de goteo (drip edge), la hilera de arranque, madera podrida que aparece al quitar las tejas viejas o cosas que exige el código. La solución normal es una solicitud de suplemento: fotografiamos y medimos lo que falta y le damos a usted fotos actualizadas y un estimado de contratista revisado, que usted envía a su aseguradora para pedirle que lo revise. No negociamos el reclamo. La aseguradora decide. Si usted y su aseguradora no se ponen de acuerdo sobre la cobertura en sí, eso ya es una disputa para usted, un ajustador público con licencia o un abogado, no para un contratista de techos.
¿Cómo funcionan el pago y el deducible?
En una póliza de costo de reemplazo, el Departamento de Seguros explica que el pago suele llegar en dos cheques: un primer pago parcial y el resto cuando las reparaciones ya empezaron o terminaron. A la parte retenida se le llama depreciación recuperable, y se libera cuando la aseguradora ve pruebas de que se hizo el trabajo. Por eso fotografiamos el techo terminado y le entregamos un expediente de cierre.
El deducible le toca pagarlo a usted. El Capítulo 707 del Código de Seguros de Texas prohíbe que un contratista lo perdone, lo reembolse o lo absorba, y la aseguradora puede pedirle comprobante de que lo pagó. Si un contratista le ofrece "encargarse" de su deducible, esa oferta también lo pone en riesgo a usted.
Preguntas frecuentes sobre reclamos de techo en Texas
¿Storm Bolt Roofing puede hablar con mi ajustador por mí?
Podemos reunirnos con su ajustador, compartir nuestras fotos y presupuesto y contestar preguntas técnicas del techo. No podemos representarlo, negociar su pago ni hablar por usted sobre la cobertura. El reclamo queda entre usted y su aseguradora.
¿Qué pasa si la reparación cuesta menos que mi deducible?
En ese caso la aseguradora puede cerrar el reclamo sin pagar. Documentar primero le permite verlo antes de reportar, para decidir si vale la pena presentar el reclamo.
¿Qué hago si me niegan el reclamo del techo?
Pida el motivo por escrito, como exige la ley de Texas, y compárelo con su documentación. Para una disputa de cobertura, consulte a un ajustador público con licencia o a un abogado, o llame a la línea de ayuda del Departamento de Seguros al 800-252-3439.
¿Quiere su techo documentado antes de decidir nada? Agende una inspección gratis con fotos o llame a Storm Bolt Roofing al 832-860-0262. Si acaba de caer granizo, empiece con nuestra lista para después del granizo.