
Documentación de Reclamos de Techo para Houston
El ajustador viene en camino y el techo es la partida más grande de su reclamo. Lo nuestro es la evidencia: fotos con dron, mediciones y un alcance de contratista detallado — listos antes de la inspección del ajustador.
¿Vive cerca de nuestra base en Spring? La página de documentación para reclamos de seguro en Spring habla directamente de esos vecindarios.
De la Primera Foto al Cierre Final
Subir y capturar
Cada pendiente recibe fotos con dron y desde la escalera — magulladuras de granizo, tejas dobladas o levantadas — organizadas para que una aseguradora pueda seguirlas. Vea cómo documentar el daño del techo para el seguro de su lado.
Medir y detallar
Las mediciones del techo alimentan un alcance escrito, partida por partida, que su aseguradora puede poner junto a los números de su propio ajustador.
Explicarlo
Cuando el ajustador inspecciona su techo, nuestros hallazgos ya están en papel. Si usted lo pide, podemos estar presentes para responder preguntas de construcción; el reclamo queda entre usted y su aseguradora. Vea qué pasa en la inspección del ajustador.
Reconstruir y cerrar
Tras la aprobación instalamos el techo, fotografiamos el trabajo terminado y entregamos el expediente de cierre que las aseguradoras piden antes de liberar los fondos retenidos.
El Rol del Contratista, Sin Letra Chica
✓ Nos toca
Fotografiar y medir el daño · escribir el alcance detallado · estar presentes, a petición suya, cuando el ajustador inspeccione el techo · construir el techo aprobado y garantizar la mano de obra.
✗ Nunca nos toca
Ajustar o negociar su reclamo · predecir cuánto pagará su aseguradora · prometer aprobación · tocar su deducible de ninguna manera.
¿Granizo Anoche? ¿Viento que No Olvida?
Documente el techo antes de que una abertura pequeña se convierta en una mancha en el plafón. La inspección es gratis y cada foto es suya.
Ponga la Evidencia de su Techo en Papel
Descríbanos la tormenta — granizo, viento, cuándo apareció el agua adentro. Recorreremos el techo, fotografiaremos cada pendiente y escribiremos el alcance para su expediente. Presentar el reclamo, y qué aceptar, siempre es decisión suya.
Reporte Fotográfico
Tomas con dron y desde la escalera, pendiente por pendiente.
Alcance Detallado
Precios partida por partida que una aseguradora sí puede comparar.
Respuesta Directa
Si el daño no justifica un reclamo, se lo decimos.
Dos Idiomas
Todo el proceso en inglés o en español.
Agende una Inspección Documentada
Sin costo. Respondemos en días hábiles para fijar la hora.
El Lenguaje de los Papeles del Reclamo
Cuatro términos deciden cómo se paga de verdad un reclamo por granizo o viento en Houston. Aquí están sin tecnicismos, vistos desde el lado del contratista — el reclamo siempre es de usted y de su aseguradora, nunca nuestro. Para ver todo el proceso, de la primera llamada al último cheque, lea nuestra guía sobre cómo funcionan los reclamos de seguro de techo en Texas. Para ACV, RCV y los deducibles por porcentaje de viento y granizo explicados con ejemplos, vea ACV vs RCV y deducible por viento y granizo en Texas. En las zonas costeras designadas, el viento y el granizo pueden quedar bajo una póliza aparte de TWIA; casi todas las casas de Houston tierra adentro quedan fuera (vea TWIA, el seguro de viento en Texas y su techo).
Su deducible
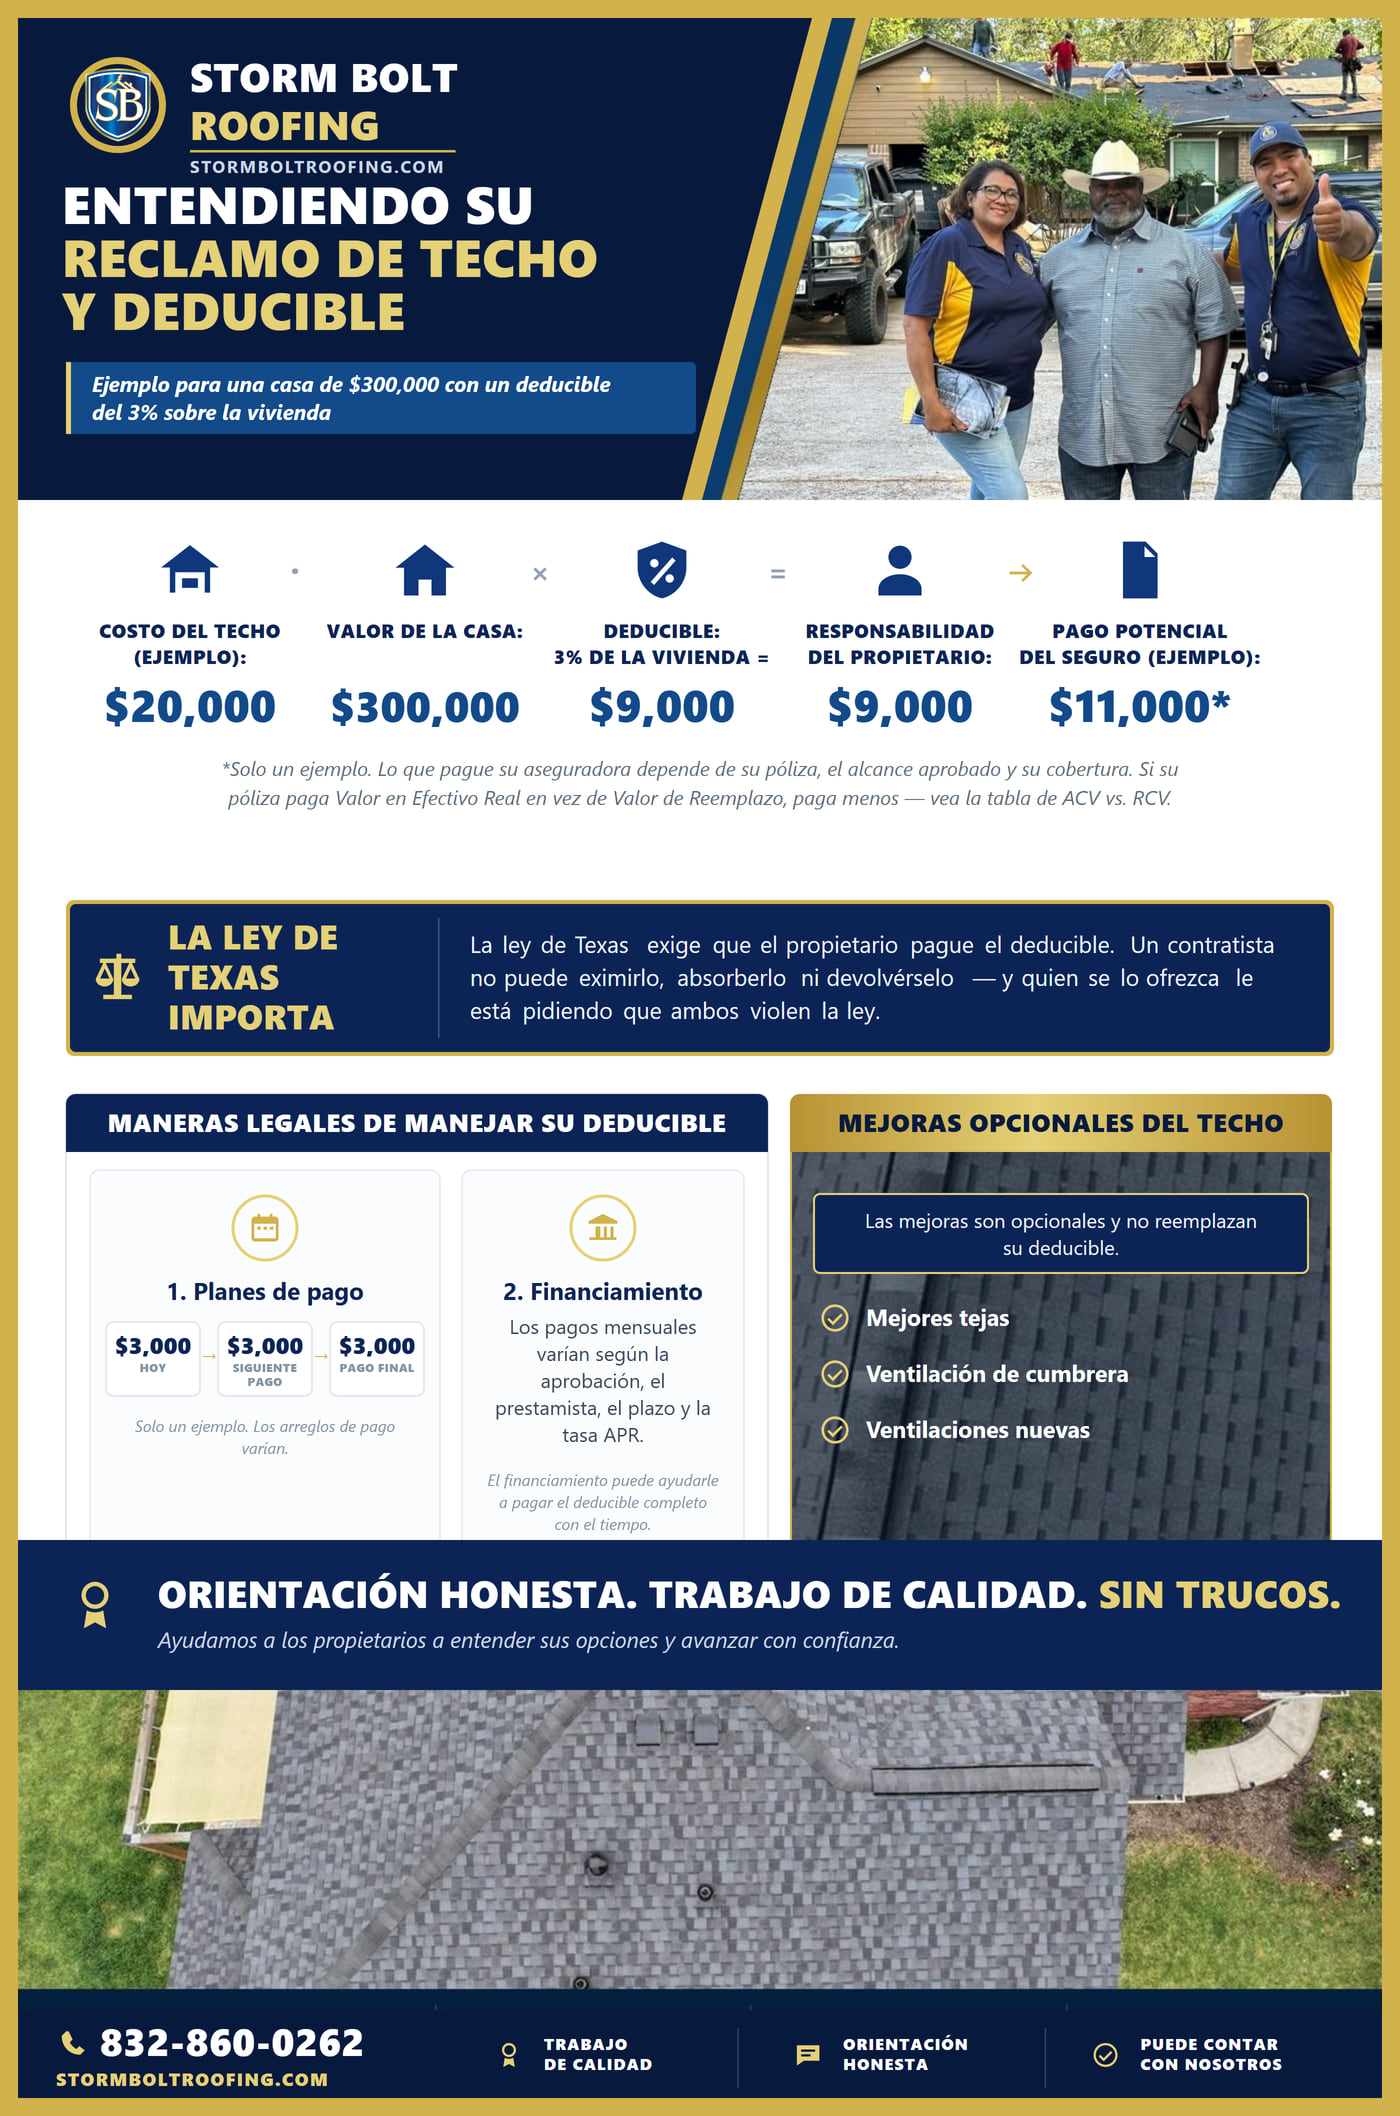
Lo que su póliza le exige pagar antes de que se mueva el dinero del seguro. Por ley de Texas (Código de Seguros, Capítulo 707) un contratista no puede eximirlo ni absorberlo — quien lo ofrezca es una señal de alerta.
Así salen las cuentas del deducible
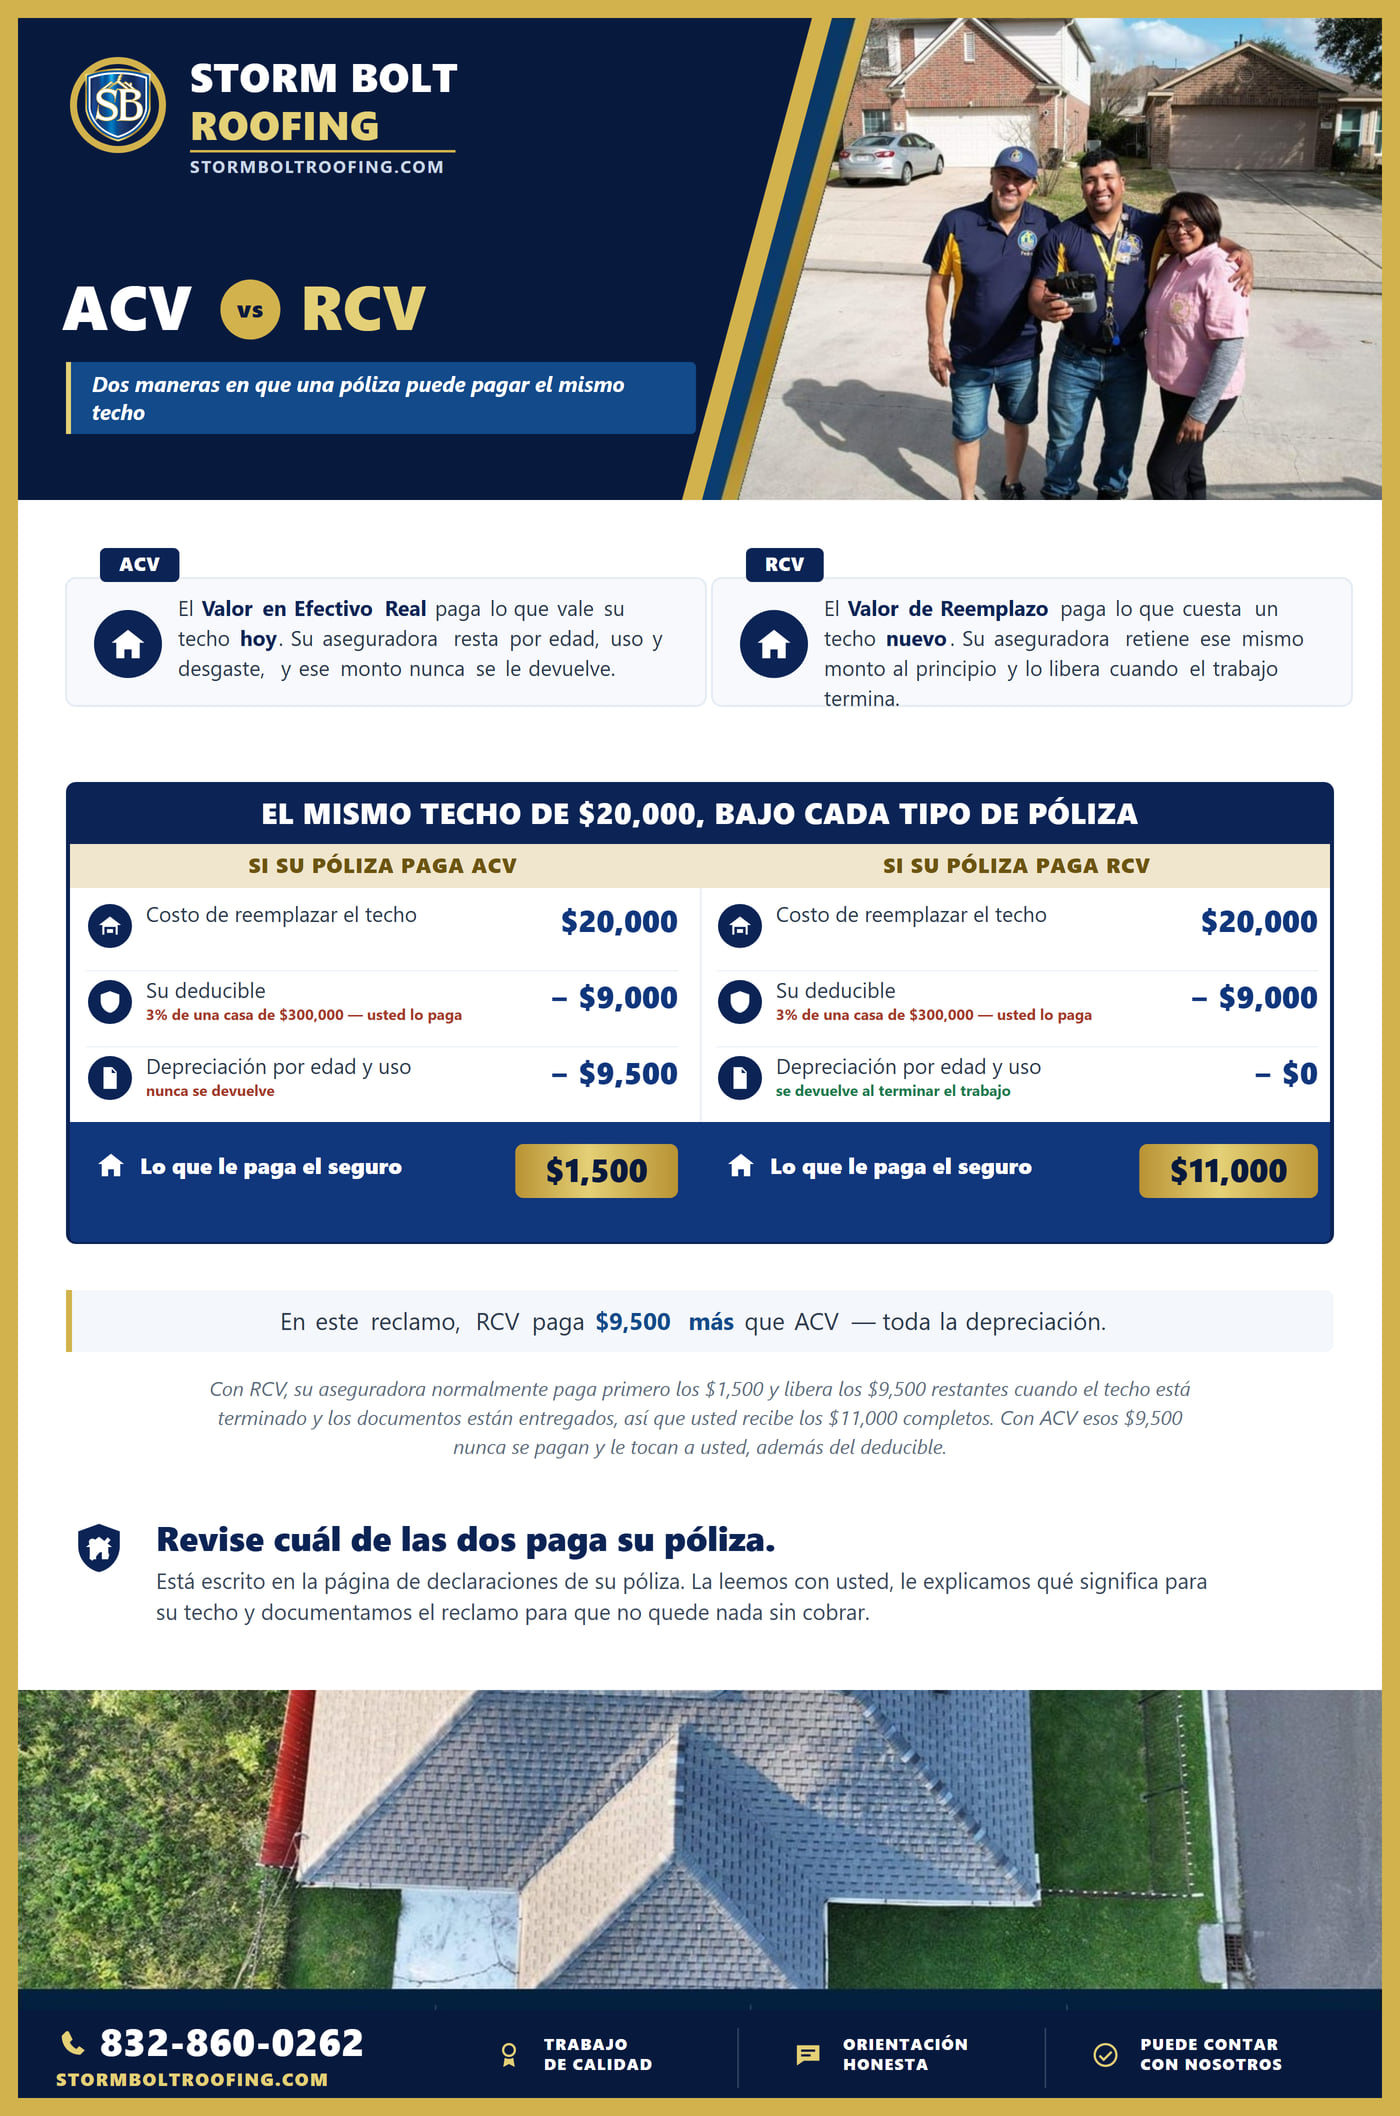
ACV vs. RCV
Dos maneras de valorar el mismo techo: depreciado (Valor en Efectivo Real) o al costo de reemplazo de hoy (RCV). Las pólizas RCV suelen pagar en dos cheques; el segundo llega cuando el trabajo está terminado y documentado.
Compare ambos sobre un mismo reclamo
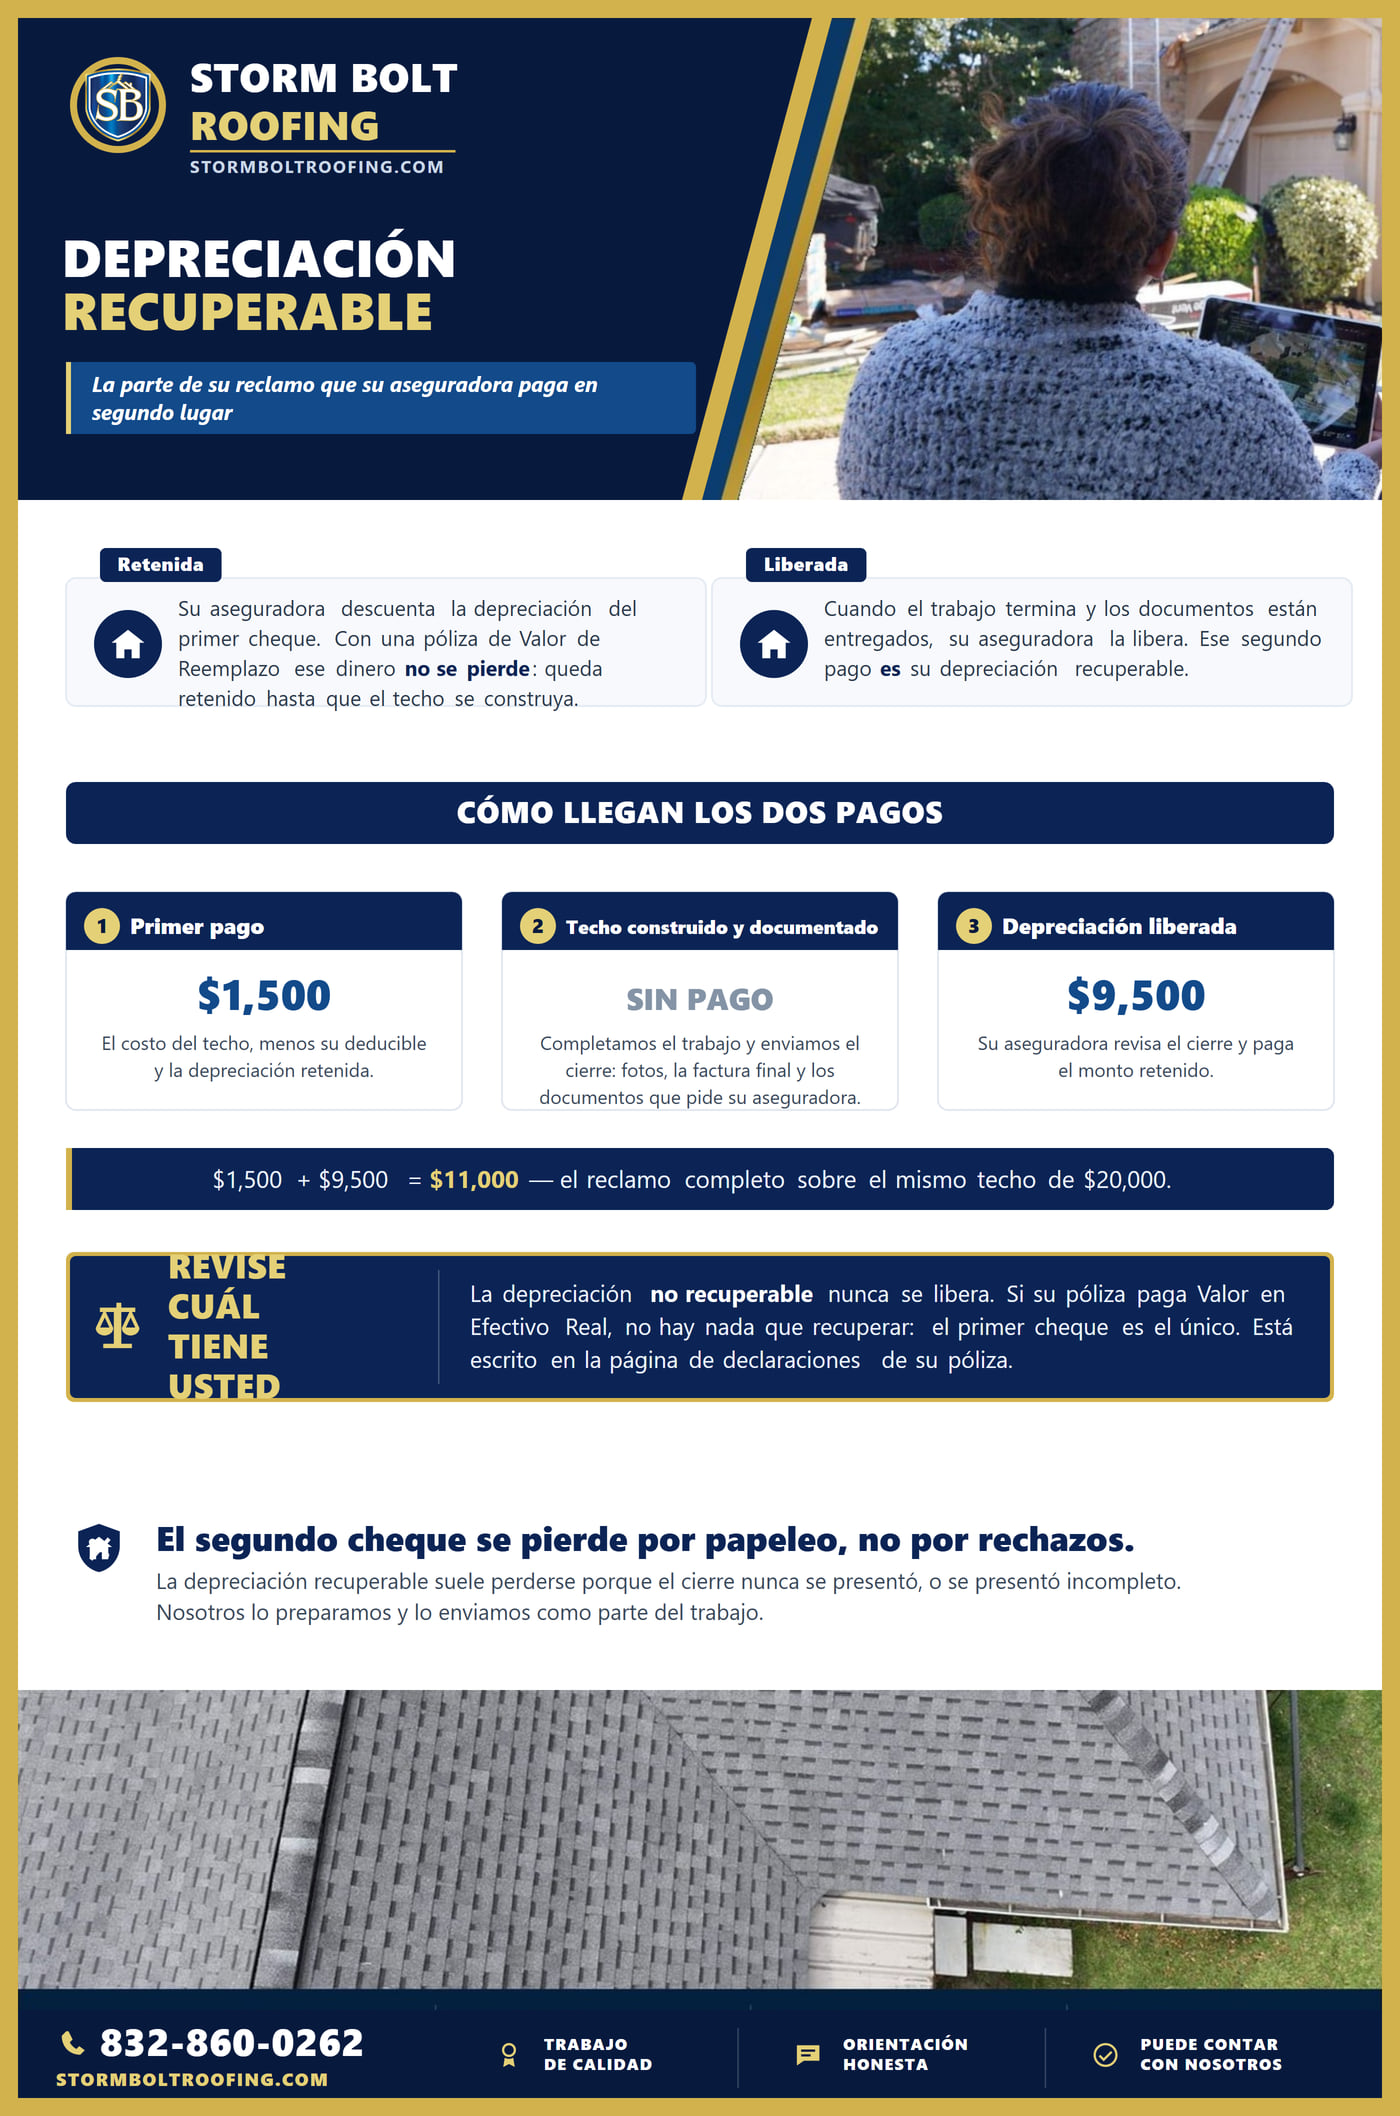
Depreciación recuperable
La porción retenida de un pago RCV. Se libera cuando su aseguradora ve la prueba de que el techo de verdad se terminó — que es exactamente lo que nuestro expediente de cierre existe para demostrar.
De dónde sale el segundo cheque
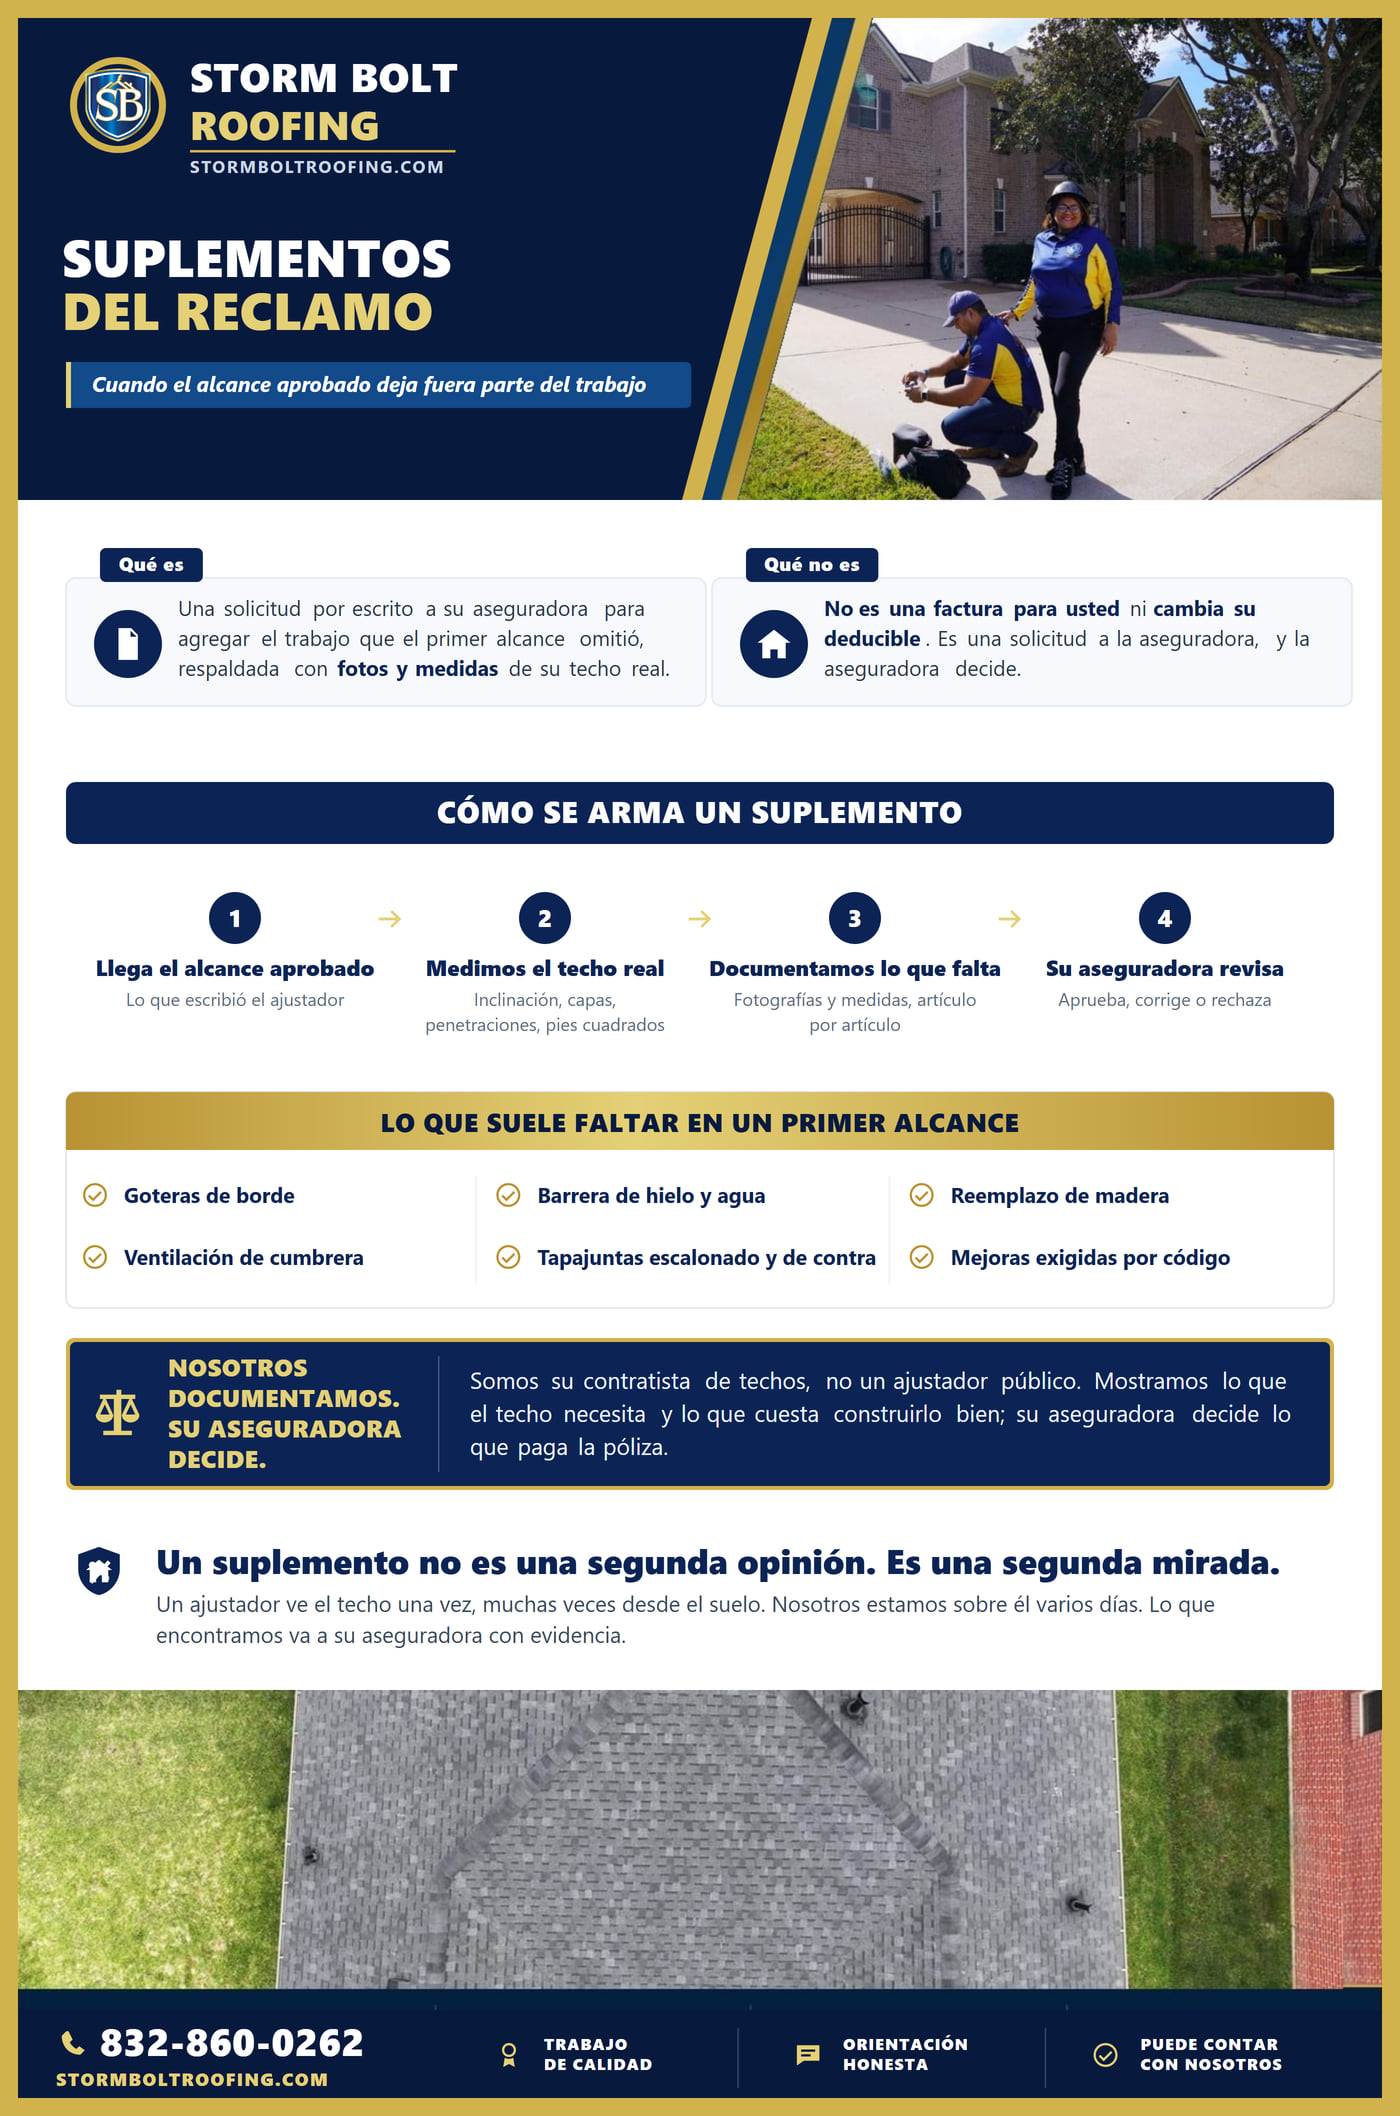
Suplementos
Cuando el primer alcance aprobado deja fuera partidas reales — gotero de borde, madera de la plataforma, mejoras que exige el código — fotografiamos y medimos lo que falta y le entregamos un estimado revisado y las fotos para que usted los envíe a su aseguradora.
Qué lleva un suplemento
A dónde va el reclamo después de la tormenta
Primero la evidencia
El techo se fotografía y se mide antes que nada; usted decide si presenta el reclamo con su aseguradora.
Inspección del ajustador
Nuestro reporte fotográfico y el alcance ya están sobre la mesa cuando llega el ajustador de su aseguradora, y si usted lo pide, podemos estar presentes para responder preguntas de construcción.
Vuelve el alcance
Su aseguradora aprueba lo que aprueba. Lo que falte en ese alcance puede documentarse en un estimado suplementario para que su aseguradora lo revise (vea cómo funcionan los suplementos de un reclamo de techo en Texas). Si le niegan el reclamo o le pagan poco, lea sus opciones ante un reclamo de techo negado en Texas.
Obra y segundo cheque
Instalamos el techo aprobado y entregamos la prueba de cierre que su aseguradora quiere ver antes de liberar la depreciación recuperable.
Preguntas sobre la Documentación del Reclamo
¿Qué incluye exactamente su documentación del reclamo?
Un reporte fotográfico pendiente por pendiente, con dron y desde la escalera, las mediciones del techo, un alcance escrito y detallado y — después de una obra aprobada — fotos de cierre del trabajo terminado. Todo es suyo.
¿Presentan o negocian el reclamo por mí?
No. Un contratista de techos no es un ajustador público, y nunca actuamos como uno. Usted presenta y maneja el reclamo con su aseguradora; lo nuestro es el techo y la evidencia que lo respalda.
¿Me pueden decir si mi daño por granizo estará cubierto?
Nadie puede prometer eso, y quien lo prometa es una señal de alerta. Podemos mostrarle con precisión lo que hay en su techo; la cobertura la decide su aseguradora según su póliza. Para ver cómo suelen separar las pólizas el daño repentino por tormenta del desgaste normal, lea ¿el seguro cubre una gotera en el techo en Texas?
La tormenta fue hace semanas, ¿ya es tarde para documentar?
Las magulladuras de granizo y los dobleces por viento siguen visibles mucho después de la tormenta, así que documente en cuanto sea seguro subir. Si ya está entrando agua, pregunte primero por la lona de emergencia.