En Texas, reporte el daño del techo a su aseguradora lo antes posible. Cuando la aseguradora recibe el aviso, la ley estatal por lo general le da 15 días para confirmar el reclamo y empezar a investigar, 15 días hábiles después de tener todo lo que pidió para aceptarlo o rechazarlo, y 5 días hábiles después de aceptarlo para pagar. Su póliza, una catástrofe climática declarada y las reglas de aviso antes de demandar del Capítulo 542A agregan otras fechas que debe cuidar.
La mayoría de las familias se enteran de los plazos del reclamo cuando uno está por vencerse. Algunos plazos son para la aseguradora, otros son para usted, y otros están en su póliza y no en la ley estatal. Esta guía los pone en orden para que sepa qué esperar y qué anotar. Es información general, no consejo legal; para una disputa específica, consulte a un ajustador público con licencia o a un abogado.
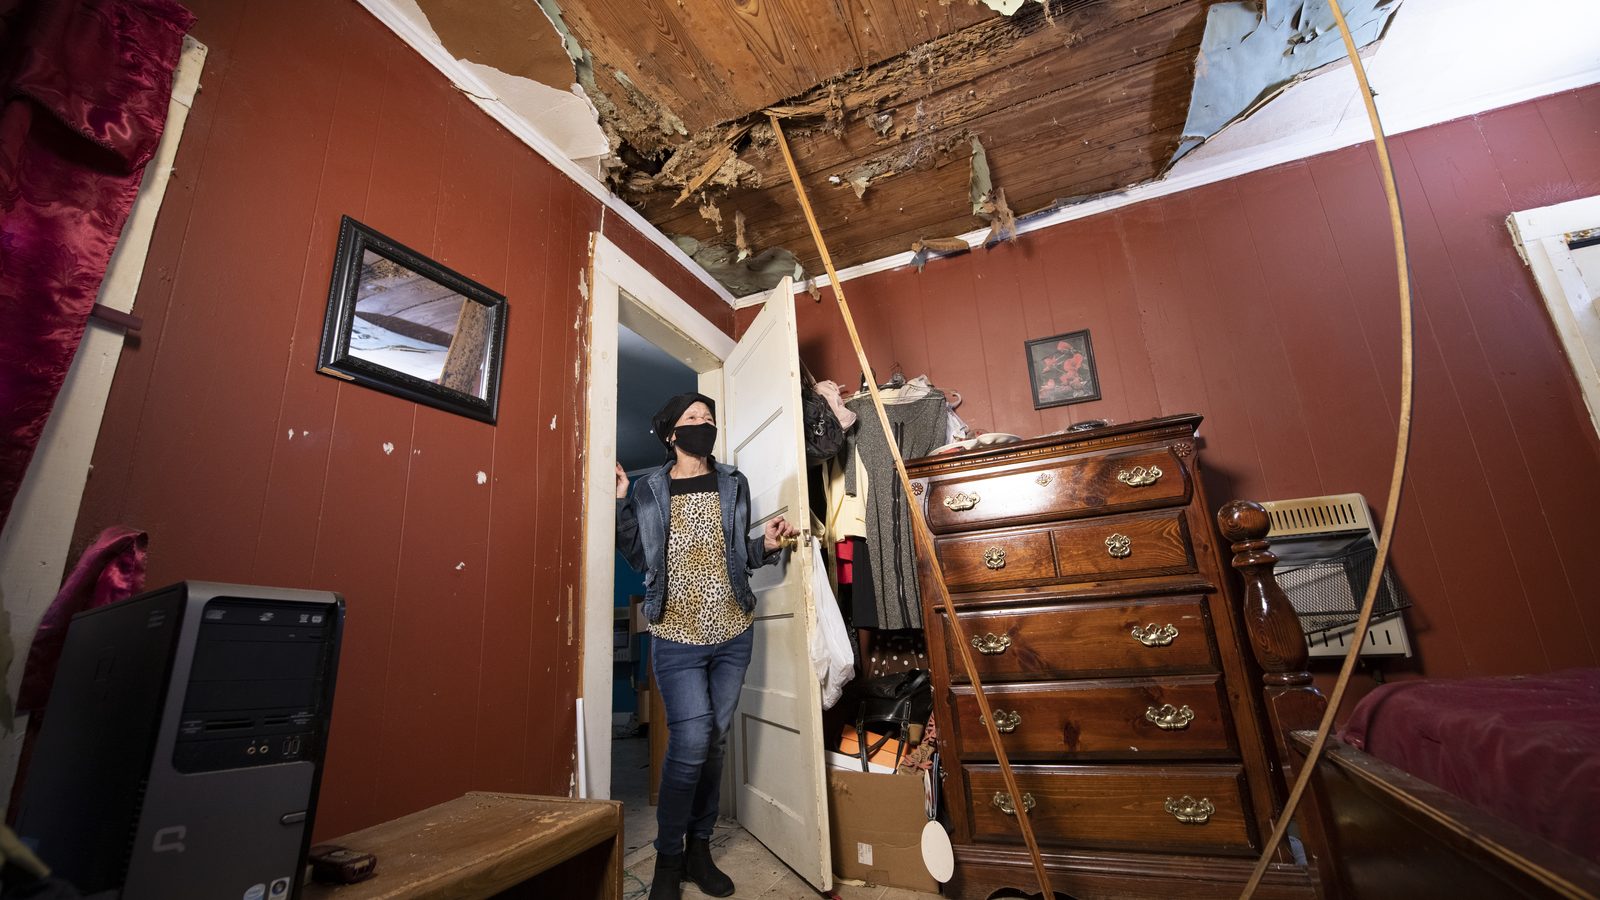
¿Qué tan pronto tengo que reportar el daño del techo en Texas?
Revise su póliza, pero no espere. El Departamento de Seguros de Texas aconseja presentar el reclamo lo antes posible (en inglés), tomar fotos y video de todo el daño, evitar que empeore con una lona o reparaciones temporales, y guardar los recibos. La mayoría de las pólizas de casa piden aviso rápido de la pérdida, y reportar tarde puede hacer más difícil demostrar que el daño vino de una tormenta específica. Si tiene una póliza de viento con la Texas Windstorm Insurance Association (TWIA), que cubre principalmente zonas de la costa, el TDI indica que tiene un año desde la tormenta para presentar el reclamo con TWIA (en inglés).
¿Cuánto tiempo tiene mi aseguradora para responder a un reclamo de techo?
Las reglas de pago puntual de Texas están en el Capítulo 542 del Código de Seguros de Texas (en inglés). Estos son los pasos principales en un reclamo típico de casa:
| Paso | Plazo | Empieza a contar cuando |
|---|---|---|
| Confirmar el reclamo, empezar la investigación y pedir la información necesaria | 15 días (30 días hábiles para aseguradoras de líneas excedentes) | La aseguradora recibe el aviso del reclamo |
| Aceptar o rechazar el reclamo por escrito | 15 días hábiles | La aseguradora recibe todos los documentos, declaraciones y formularios que pidió |
| Tiempo extra, si la aseguradora lo necesita | Hasta 45 días más | La aseguradora le avisa por qué necesita más tiempo |
| Pagar un reclamo aceptado | 5 días hábiles (20 para aseguradoras de líneas excedentes) | La aseguradora le avisa que va a pagar |
| Extensión por catástrofe climática | 15 días adicionales sobre estos plazos | El comisionado declara una catástrofe climática o un desastre mayor |
Si la aseguradora rechaza el reclamo, tiene que dar las razones por escrito. Dos notas prácticas: el plazo para aceptar o rechazar no empieza hasta que la aseguradora tiene todo lo que pidió, así que conteste rápido y guarde copias; y después de una tormenta grande en la región, muchas veces aplica la extensión por catástrofe.
¿Y si mi compañía hipotecaria aparece en el cheque?
Si tiene hipoteca, normalmente la aseguradora incluye a su compañía hipotecaria en el pago. El TDI explica que la compañía hipotecaria debe comunicarse con usted dentro de los 10 días después de recibir el pago, y luego usted trabaja con ella para liberar el dinero de las reparaciones. Pregúntele a su prestamista desde el principio qué requisitos tiene, como una inspección o un contrato firmado, para que no se detengan los fondos.
¿Hay plazos para el costo de reemplazo y la depreciación?
Muchas veces sí, pero vienen de su póliza, no de una sola regla estatal. Con cobertura de costo de reemplazo, el TDI indica que puede recibir dos pagos: el primero menos la depreciación, y el segundo cuando se terminan las reparaciones. Muchas pólizas ponen un límite de tiempo para terminar las reparaciones y pedir la depreciación recuperable. Busque ese límite en su póliza, apúntelo en su calendario y guarde la factura final. Nuestra guía sobre ACV y RCV en reclamos de techo en Texas explica la diferencia.
¿Qué es el aviso del Capítulo 542A para reclamos por clima?
El Capítulo 542A del Código de Seguros de Texas (en inglés) aplica a muchos reclamos de propiedad causados por fuerzas de la naturaleza, como granizo, viento, huracanes y tormentas de lluvia, aunque no a reclamos contra TWIA. Antes de demandar por uno de esos reclamos, el dueño de la casa por lo general tiene que darle a la aseguradora un aviso por escrito por lo menos 61 días antes de presentar la demanda. El aviso debe decir qué hizo o dejó de hacer la aseguradora, la cantidad específica que el dueño cree que se le debe y los honorarios de abogado que lleva hasta ese momento. Hay excepciones limitadas, por ejemplo cuando no alcanza el tiempo antes de que venza el plazo para demandar.
Aquí lo que corresponde es un abogado, no un techero. Mencionamos el 542A para que sepa que existe y no espere al último momento para pedir consejo.
¿Mi póliza tiene sus propios plazos?
Normalmente varios. Lea estas secciones de su póliza y anote cada fecha:
Secciones de la póliza que tienen sus propios plazos
| Sección de la póliza | Qué revisar |
|---|---|
| Obligaciones después de una pérdida | Aviso rápido, proteger la propiedad y entregar una prueba de pérdida si se la piden. |
| Condiciones del costo de reemplazo | Cuánto tiempo tiene para reparar y reclamar la depreciación retenida. |
| Tasación (appraisal) | Cómo pedirla si no está de acuerdo con el monto. En reclamos con TWIA, el TDI indica que tiene 60 días desde que TWIA aceptó su reclamo para disputar el monto y pedir la tasación. |
| Demanda contra la compañía | El límite de tiempo para demandar. La ley de Texas también pone límites, así que pida consejo legal mucho antes de esa fecha. |
¿Cómo llevo el control de los plazos del reclamo?
- Anote la fecha y hora de la tormenta y la fecha en que reportó el reclamo, con su número de reclamo.
- Lleve un registro de cada llamada y correo con la aseguradora, con nombres y lo que le pidieron.
- Conteste las solicitudes de información por escrito y guarde prueba de cuándo las mandó.
- Apunte en un calendario los plazos de la póliza el mismo día que abre el reclamo.
- Guarde sus propias fotos y la documentación del daño de un contratista.
Nuestra guía de cómo funciona un reclamo de techo en Texas explica cada etapa, y la página de documentación para reclamos muestra cómo se ve un expediente completo. Somos contratistas de techos, no ajustadores públicos; documentamos el daño con fotos, y su aseguradora decide el reclamo. Si una aseguradora no cumple un plazo o usted tiene una queja, la línea de ayuda del TDI es 800-252-3439.
Preguntas frecuentes sobre los plazos del reclamo
¿Hay un plazo para reclamar el techo después de una granizada en Texas?
Lo que manda es su póliza, y la mayoría pide aviso rápido. Las pólizas de TWIA dan un año desde la tormenta. En una póliza de casa normal, revise la sección de obligaciones después de una pérdida y reporte lo antes posible.
¿Qué pasa si mi aseguradora no cumple su plazo?
Pídale a la aseguradora por escrito que le informe cómo va el reclamo y guarde un registro. También puede llamar a la línea de ayuda del TDI o presentar una queja. Para preguntas sobre sus opciones legales, consulte a un abogado.
¿Un techero puede encargarse del aviso del Capítulo 542A por mí?
No. El aviso del 542A es un paso legal ligado a una posible demanda. Un contratista no puede actuar como su ajustador público ni dar consejo legal; consulte a un abogado.
¿Quiere el daño documentado antes de que empiecen a correr los plazos? Agende una inspección gratis documentada con fotos, sin compromiso. Storm Bolt Roofing atiende Spring y el Gran Houston, en español y en inglés.