La cobertura de costo de reemplazo (RCV) paga la reparación del techo a precios de hoy, menos su deducible. La de valor real en efectivo (ACV) primero resta la depreciación por edad y desgaste, y un techo viejo puede recibir poco o nada. Su deducible por viento y granizo puede ser un porcentaje de la cobertura de la vivienda.
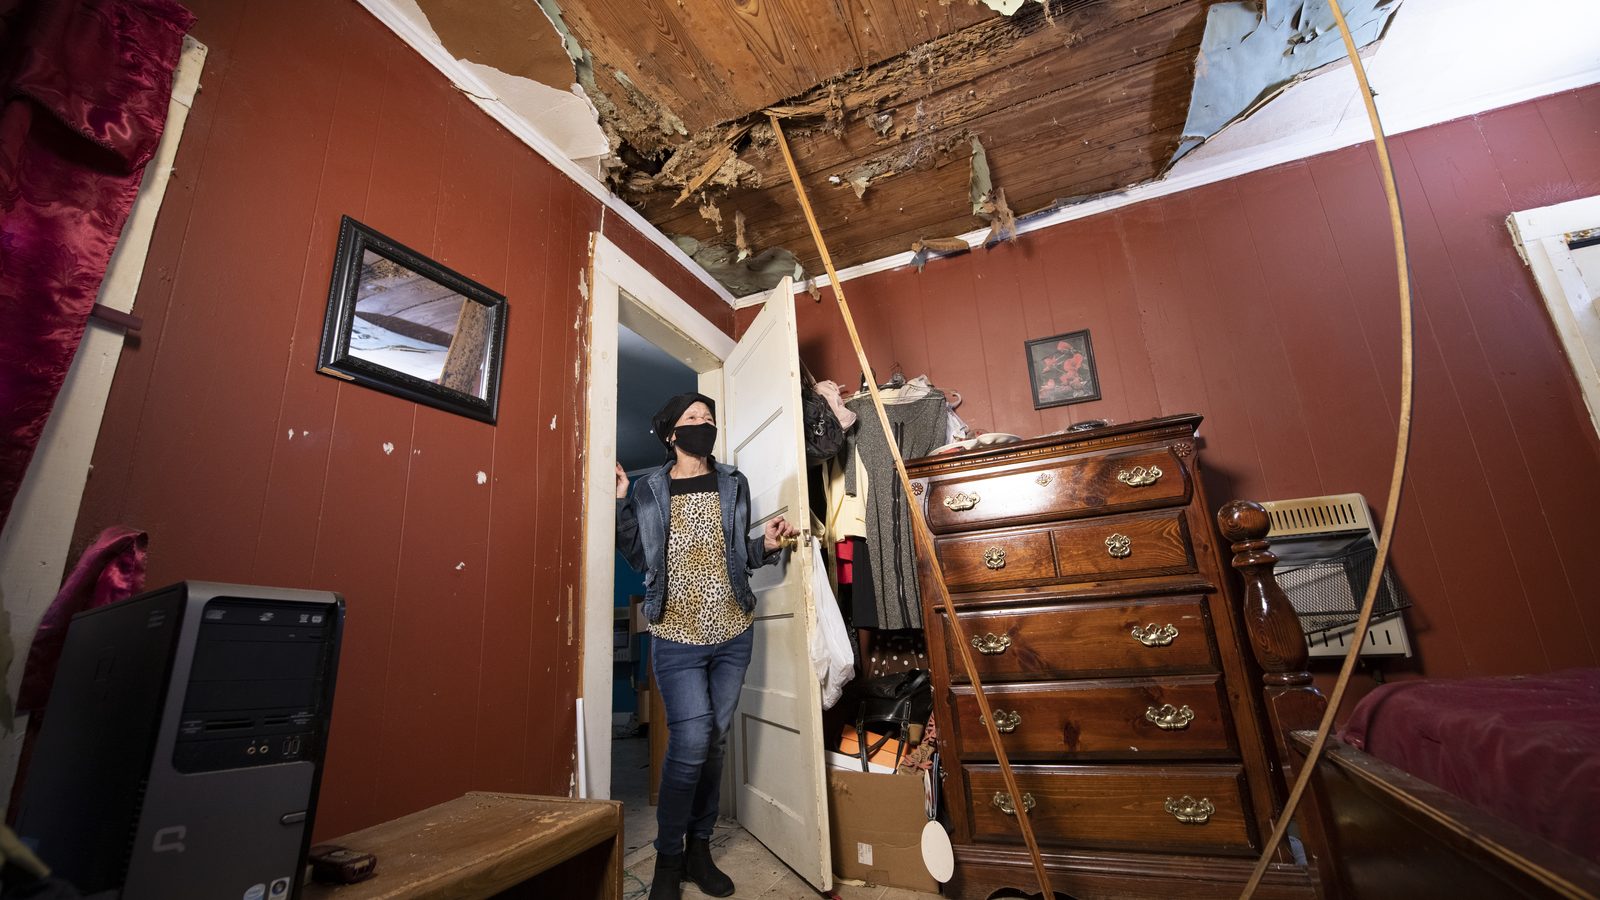
La mayoría de las familias se enteran de qué tipo de póliza tienen en el peor día posible: después de una tormenta, con un estimado de la aseguradora mucho más bajo de lo que esperaban. Documentamos techos dañados por tormentas en todo el norte de Houston, y la diferencia entre lo que cuesta un techo y lo que paga la póliza es una de las sorpresas más comunes que vemos. Nada de eso está escondido: viene escrito en su hoja de declaraciones. Esta guía le explica cómo leerla antes de necesitarla.
¿Cuál es la diferencia entre ACV y RCV en un reclamo de techo?
El Departamento de Seguros de Texas lo explica fácil. La mayoría de las pólizas pagan la reparación o reconstrucción según los costos actuales: eso es cobertura de costo de reemplazo. Otras pagan menos según la edad y el estado de la casa: eso es cobertura de valor real en efectivo. El Departamento agrega que las pólizas ACV cuestan menos, pero también pagan menos cuando hay un reclamo.
La diferencia es la depreciación. Un techo pierde valor cada año conforme envejecen las tejas. Con ACV, la aseguradora calcula ese valor perdido y lo descuenta antes de pagar. Algunas pólizas aplican costo de reemplazo a la casa pero valor real en efectivo al techo en particular, muchas veces mediante un endoso para el techo, así que revise la lista de endosos y no solo el título de la cobertura.
¿Cuánto puede cambiar la depreciación lo que paga un reclamo?
Mucho, y el propio ejemplo del Departamento de Seguros lo demuestra. Con un techo de $10,000 y un deducible del 2% equivalente a $4,000, el Departamento muestra los resultados de abajo. Son cifras del Departamento, no nuestras, y las suyas serán diferentes.
| Caso (ejemplo del Departamento de Seguros) | La póliza paga |
|---|---|
| Costo de reemplazo, techo de cualquier edad | $6,000 |
| Valor real en efectivo, techo de 5 años | $4,500 |
| Valor real en efectivo, techo de 10 años | $3,000 |
| Valor real en efectivo, techo de 20 años | $0 |
Fuente: Departamento de Seguros de Texas, Home policies: Replacement cost or actual cash value? (en inglés). En el ejemplo de 20 años, la depreciación baja el valor del techo hasta el monto del deducible, así que no se paga nada aunque el daño sea real.
¿Cómo funciona un deducible por viento y granizo en porcentaje?
El Departamento de Seguros recomienda preguntarle a su agente si el deducible por viento y granizo es distinto al de otros daños, porque muchas veces lo es. Muchas pólizas en Texas lo escriben como porcentaje de la cobertura de la vivienda (Cobertura A), no del reclamo. La cuenta es sencilla una vez que la ve:
- Busque el monto de la cobertura de la vivienda en su hoja de declaraciones.
- Multiplíquelo por el porcentaje de viento y granizo. Como ejemplo, el 2% de una cobertura de $300,000 son $6,000.
- Esa cantidad en dólares es lo que usted paga en una pérdida cubierta por viento o granizo antes de que pague la póliza.
Como el deducible crece junto con la cobertura, quienes subieron la cobertura de su casa después de remodelar, o porque subieron los costos de construcción, pueden tener un deducible más alto del que recuerdan. Y si vive en la costa o en partes del condado de Harris junto a la bahía de Galveston, el Departamento advierte que su póliza de casa podría no cubrir viento ni granizo; esa cobertura puede venir de una póliza de tormenta aparte, con su propio deducible.
¿Qué es la depreciación recuperable?
En una póliza de costo de reemplazo, la aseguradora normalmente paga en dos cheques. El primero es el valor real en efectivo menos su deducible. La depreciación retenida se libera cuando usted empieza o termina la reparación y lo comprueba. Ese segundo cheque es la razón por la que la documentación importa al final del trabajo, no solo al principio. Muchas pólizas también ponen un plazo para terminar las reparaciones y cobrarla, así que lea esa cláusula y pídale a su ajustador la fecha por escrito.
¿Qué otras cláusulas del techo debo buscar en mi póliza?
- Endosos del techo. Algunas pólizas pagan el techo según una tabla basada en su edad, o aplican ACV solo al techo.
- Exclusiones de daño cosmético. Algunas pólizas excluyen abolladuras de granizo que no afectan el funcionamiento del techo, algo que importa sobre todo en techos de metal.
- Plazos de aviso. Su póliza dice qué tan pronto debe reportar una pérdida.
- Descuentos. El Departamento de Seguros señala que la aseguradora podría darle un descuento por usar materiales resistentes al daño. Si la suya lo da, y de cuánto, es algo que debe preguntarle a su aseguradora.
¿Un contratista me puede ayudar con el deducible?
No, y el contratista que se lo ofrezca lo está poniendo en riesgo. El Capítulo 707 del Código de Seguros de Texas prohíbe que un contratista perdone, reembolse o absorba el deducible del asegurado, y el Departamento de Seguros aconseja evitar a los contratistas que ofrecen perdonarlo. El deducible le toca pagarlo a usted. Lo que sí puede hacer un contratista es ayudarle a entender el tamaño del daño para compararlo con su deducible antes de reclamar.
¿Qué documentación ayuda en un reclamo con ACV o RCV?
La depreciación se basa en la edad y el estado del techo, así que la evidencia de ambas cosas ayuda a que la aseguradora lo calcule bien. Guarde la factura de instalación del techo, el permiso o el registro de la garantía, y fotos del techo en buen estado. Después de una tormenta, un expediente claro con fotos del daño, medidas y un presupuesto detallado ayuda a que usted y el ajustador hablen del mismo techo. Ese es nuestro trabajo; en la página de documentación para reclamos de seguro verá qué lleva el expediente, y nuestra guía de cómo funciona un reclamo de techo en Texas explica todo el proceso. Storm Bolt Roofing es contratista, no ajustador público, y su aseguradora decide la cobertura.
Preguntas frecuentes sobre ACV, RCV y deducibles
¿Cómo sé si mi techo está cubierto con ACV o con RCV?
Revise su hoja de declaraciones y la lista de endosos, y pregúntele directamente a su agente si el techo se paga a costo de reemplazo o a valor real en efectivo. Algunas pólizas tratan el techo diferente al resto de la casa.
¿El deducible se descuenta del primer cheque?
Normalmente sí. En una póliza de costo de reemplazo, el primer pago suele ser el valor real en efectivo menos su deducible, y la depreciación recuperable llega después de la reparación. Pídale a su ajustador que le explique el desglose del estimado.
¿Puedo cambiar de cobertura ACV a RCV?
Pregúntele a su agente. Depende de la aseguradora y muchas veces de la edad y el estado del techo. Normalmente cambia la prima, y los cambios suelen aplicar de ahí en adelante, no para una tormenta que ya pasó.
¿Quiere saber el tamaño del daño antes de decidir si reclama? Agende una inspección gratis documentada con fotos o llame a Storm Bolt Roofing al 832-860-0262.