Depende de su póliza, y su aseguradora decide. En general, el Departamento de Seguros de Texas explica que las pólizas de casa cubren daños repentinos y accidentales, pero no goteras graduales, desgaste ni techos gastados. Una gotera que empieza cuando el granizo, el viento o una rama abren el techo es el tipo de pérdida que las aseguradoras revisan como daño por tormenta; una gotera por un techo viejo normalmente no. La inundación necesita una póliza aparte, y la cobertura de moho es limitada.
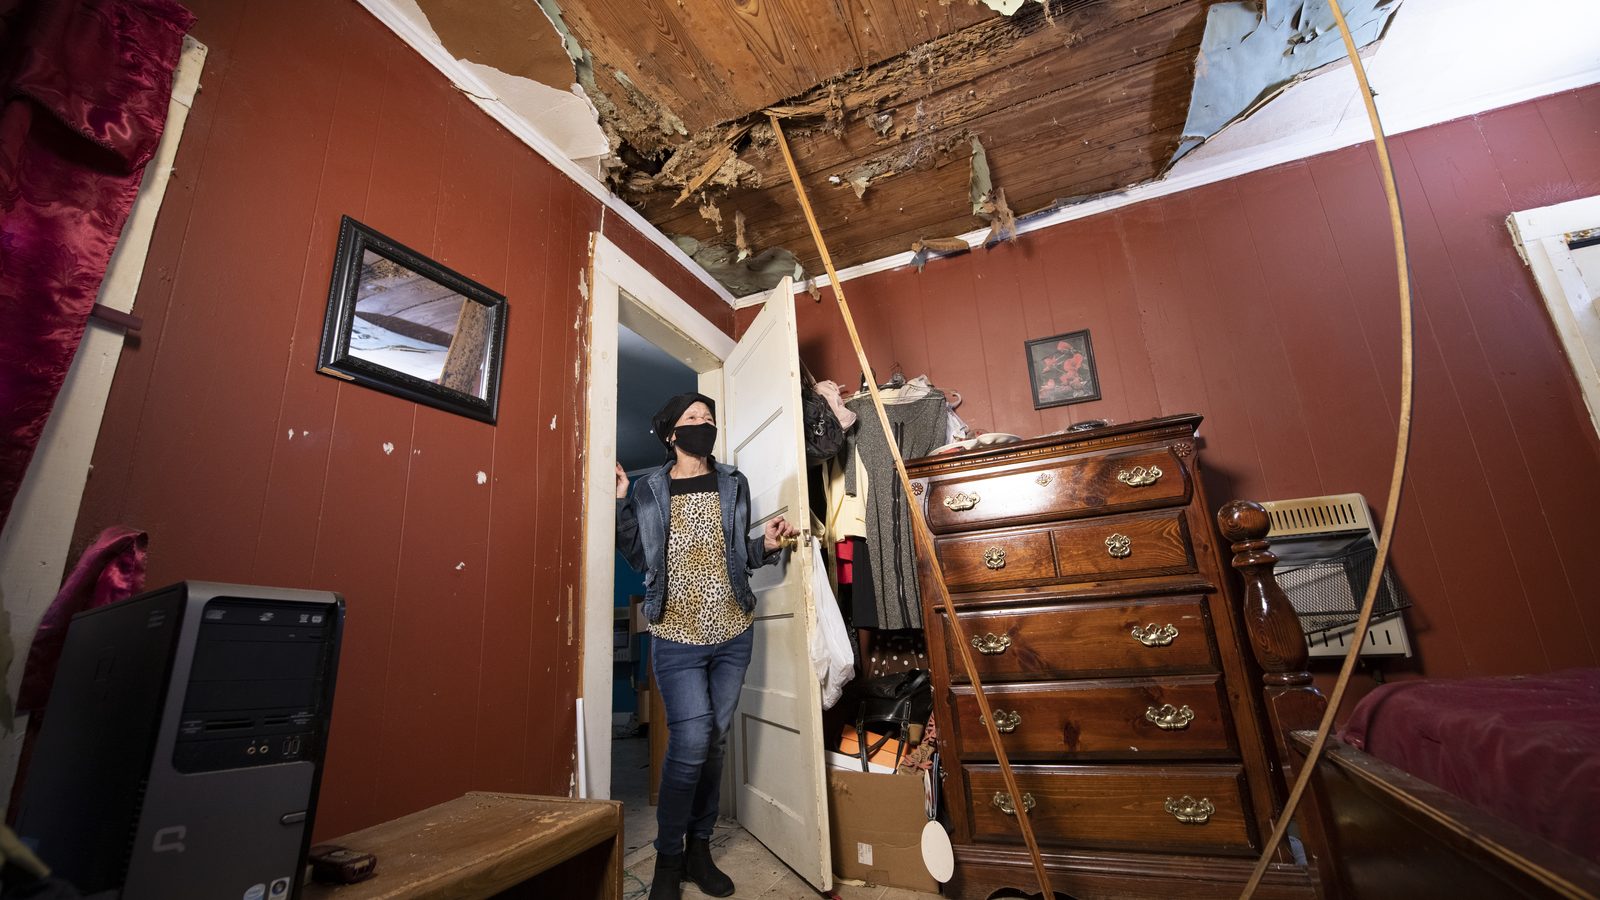
Agua en el techo de la sala después de una tormenta en Houston trae dos preguntas a la vez: ¿cómo la detengo?, y ¿el seguro ayuda a pagar? Esta guía responde la segunda. Explica la diferencia entre daño por tormenta y desgaste, cómo suelen tratar las pólizas la lluvia, el daño interior, la inundación y el moho, y qué documentar para que su aseguradora pueda decidir. Es información general, no una promesa de cobertura; lo que manda es lo que dice su póliza.
Si el agua está entrando ahora mismo, empiece con nuestros pasos de emergencia para una gotera y regrese a esta guía después.
¿Cuándo podría el seguro cubrir una gotera del techo?
La guía del TDI sobre cobertura de daños por agua y moho (en inglés) explica que la mayoría de las pólizas de casa cubren daños repentinos y accidentales por agua, y que por lo general no cubren daños por goteras graduales o filtraciones. En un techo, eso normalmente significa que la aseguradora revisa qué causó la abertura:
- Un evento de tormenta: granizo que rompe las tejas, viento que las levanta o las arranca, o una rama que perfora la base del techo.
- Algo repentino: la gotera apareció durante o justo después de una tormenta con fecha, no poco a poco durante meses.
- Una causa cubierta por su póliza: cada póliza dice qué cubre y qué excluye, así que la misma gotera se puede tratar distinto en dos pólizas.
Aun cuando la causa está cubierta, se aplica su deducible, y el pago se puede calcular por valor real en efectivo o por costo de reemplazo, según su póliza.
¿Por qué normalmente no se cubren las goteras por desgaste?
El TDI incluye el desgaste entre las cosas que una póliza de casa no cubre (en inglés), con ejemplos como tablas podridas y techos gastados. Las goteras que normalmente vienen de la edad o de falta de mantenimiento incluyen:
- Botas de tubería y collares de ventilación agrietados o resecos.
- Tapajuntas (flashing) que se despegaron o se oxidaron con los años.
- Tejas que perdieron casi todo su granulado por la edad y el sol.
- Canaletas tapadas que regresan el agua por debajo del borde del techo.
- Manchas que fueron creciendo poco a poco durante meses.
El daño por tormenta y el daño viejo pueden estar en el mismo techo, y ahí es donde importa una buena documentación. Nuestra guía sobre daño por granizo o desgaste normal muestra en qué se ven diferentes.
¿Y la lluvia con viento y el daño dentro de la casa?
Las pólizas no tratan la lluvia igual. Muchas pólizas de casa están escritas de manera que el daño por lluvia dentro de la casa se revisa distinto según si el viento o el granizo abrió primero una abertura en el techo o en las paredes. La lluvia que entra por una ventana abierta o por una ventila sin daño de tormenta se puede tratar diferente a la lluvia que entra por un hueco que la tormenta abrió en el techo. Lea lo que dice su póliza sobre agua y lluvia, o pregúntele a su agente cómo le aplica.
El daño interior, como tablaroca mojada, aislamiento, pisos y pertenencias, puede caer en partes de la póliza distintas a las del techo. Su póliza también espera que usted proteja la propiedad de más daños. El TDI aconseja detener la gotera, secar rápido y hacer solo reparaciones temporales hasta que el ajustador vea el daño. Una lona de emergencia bien asegurada es una reparación temporal; guarde la factura y las fotos, y su aseguradora decide si se la reembolsa.
¿El seguro de casa cubre el agua de una inundación por tormenta?
No. El TDI indica que las pólizas de casa no cubren inundaciones, y FEMA explica que el seguro de inundación (en inglés) es una póliza aparte, casi siempre a través del Programa Nacional de Seguro contra Inundaciones (NFIP). El agua que sube desde el suelo es inundación; el agua que entra por un techo dañado por la tormenta es otro tipo de pérdida, y el ajustador decide qué causó cada cosa. Según el sitio FloodSmart del NFIP (en inglés), una póliza nueva de inundación normalmente tiene un periodo de espera de 30 días, con algunas excepciones, así que conviene comprarla antes de la temporada de huracanes y no cuando la tormenta ya está en el mapa.
¿El seguro paga el moho después de una gotera?
Solo en casos limitados. El TDI explica que si sale moho en algo dañado por una pérdida de agua cubierta, estaría cubierto, pero la mayoría de las pólizas no cubren moho por goteras graduales o filtraciones, y el moho por inundación no lo cubre una póliza de casa. La guía de seguros de casa del TDI agrega que las pólizas no cubren quitar el moho, salvo para reparar daños causados por un riesgo cubierto, y algunas pólizas ponen un límite a la cobertura de moho. En la práctica: el TDI aconseja sacar el agua y secar rápido las áreas mojadas, porque el moho puede empezar pronto, y esperar puede reducir lo que se cubre.
¿Qué debo documentar y cómo decide la aseguradora?
- La tormenta: fecha y hora, y el granizo o viento que vio o escuchó.
- El interior: fotos y video con fecha de manchas, goteo, aislamiento mojado y pertenencias dañadas, antes de limpiar.
- El exterior: lo que pueda ver con seguridad desde el suelo, como tejas faltantes, canaletas abolladas y escombros.
- Lo que hizo para proteger la casa: recibos de lonas, ventiladores, cubetas y trabajos de emergencia.
- Sus llamadas: número de reclamo, nombres, fechas y lo que le pidió la aseguradora.
- El techo: fotos de cerca de la abertura tomadas por un contratista, con medidas.
Nuestra guía sobre cómo documentar el daño del techo para el seguro lo explica paso a paso.
Cómo decide la aseguradora: el ajustador revisa el daño, busca la causa y la compara con las coberturas, exclusiones y el deducible de su póliza. Usted puede compartir sus fotos y la documentación de un contratista, y el TDI dice que si no está de acuerdo con el estimado del ajustador, puede explicarle a la aseguradora por qué. Si usted lo pide, podemos estar presentes en la inspección del ajustador para contestar preguntas de construcción; no negociamos. Vea cómo prepararse para la inspección del ajustador. Si tiene preguntas sobre cómo su aseguradora está manejando un reclamo, la Línea de Ayuda del TDI es 800-252-3439.
Preguntas frecuentes sobre goteras y el seguro
¿Mi seguro va a pagar el techo y también el plafón?
Depende de su póliza y de qué causó la gotera. Si la aseguradora determina que una tormenta cubierta abrió el techo, puede considerar tanto el techo como el daño interior, menos su deducible. Su aseguradora decide.
¿Alguna vez se cubre la gotera de un techo viejo?
Las goteras por edad, desgaste o falta de mantenimiento normalmente están excluidas. Un techo viejo sí puede sufrir daño real por tormenta, y por eso importan las fotos con fecha.
¿Debo esperar al ajustador antes de poner una lona?
No. El TDI aconseja proteger su casa de más daños y hacer reparaciones temporales. Tome fotos del daño primero, guarde los recibos y espere para las reparaciones permanentes hasta que la aseguradora lo haya visto.
¿Le está entrando agua después de una tormenta? Agende una inspección gratis documentada con fotos, sin compromiso, o llame al 832-860-0262 para una lona de emergencia. Storm Bolt Roofing atiende Spring y el Gran Houston, en español y en inglés. La cobertura depende de su póliza, y su aseguradora decide cada reclamo.