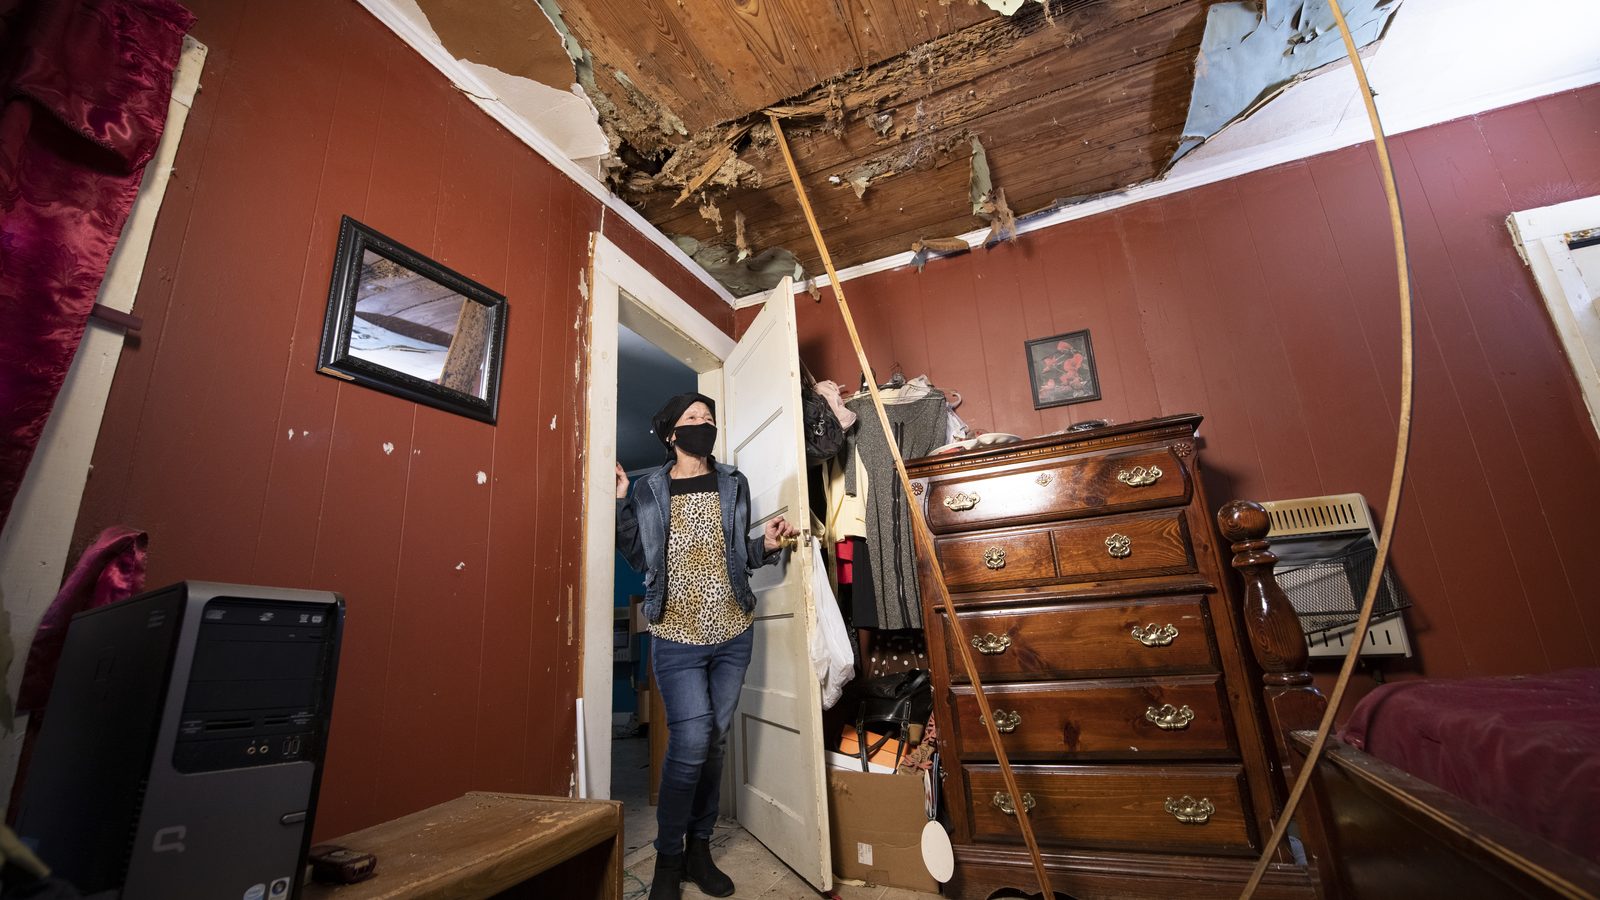
Si le negaron o le pagaron poco por el reclamo del techo en Texas, pida el motivo por escrito y compárelo con la documentación del daño. Un contratista puede reinspeccionar y darle fotos, medidas y un estimado revisado para que usted le pida a su aseguradora que revise lo que faltó. Las disputas de cobertura o de monto son para usted, un ajustador público, un abogado o el TDI.
Una carta de rechazo se siente definitiva, pero muchas veces no lo es. Algunos rechazos son correctos: el daño de verdad es desgaste, o la reparación de verdad cuesta menos que el deducible. Otros salen de una inspección que no revisó un lado del techo, de un estimado al que le faltaron partidas obligatorias o de un desacuerdo sobre qué causó el daño. Saber en cuál caso está decide su siguiente paso. Así lo manejamos como contratistas de techos, incluidas las líneas que la ley de Texas no nos deja cruzar.
¿Por qué se niegan o se pagan poco los reclamos de techo en Texas?
El Departamento de Seguros de Texas (TDI) enumera las razones comunes en su página sobre por qué se puede negar o no pagar un reclamo de casa. Las que más vemos en techos:
Razones comunes por las que se niega o se paga poco un reclamo de techo
| Razón | Qué significa | Rechazo o pago bajo |
|---|---|---|
| El daño cuesta menos que el deducible | La aseguradora puede cerrar el reclamo sin pagar. | Rechazo |
| La aseguradora atribuye el daño al desgaste, la edad o la instalación | El TDI aclara que las aseguradoras no pagan un techo nuevo solo porque el viejo ya está gastado. | Rechazo |
| Aplica una exclusión de la póliza | Por ejemplo, la de daño cosmético o un endoso del techo. | Rechazo |
| El alcance está incompleto | El reclamo se aprueba, pero al estimado le faltan cosas que el trabajo sí necesita. | Pago bajo |
| Depreciación | Con cobertura de valor real en efectivo, el pago se reduce por la edad del techo. | Pago bajo |
Las dos últimas son pagos bajos, no rechazos, y son la razón más común por la que las familias nos llaman después de un reclamo.
¿Qué hago primero si me niegan el reclamo del techo?
- Pida el motivo por escrito. En Texas, la aseguradora que rechaza un reclamo tiene que explicarle por qué, por escrito.
- Lea la parte de la póliza que menciona. Busque la exclusión o condición exacta que cita la carta.
- Compare el estimado del ajustador con su evidencia. Renglón por renglón: lados revisados, medidas, partidas incluidas.
- Anote los plazos. Su póliza y la carta pueden poner límites de tiempo para disputar o demandar. Apúntelos.
- Defina qué tipo de problema es. Si falta evidencia o faltan partidas, es un problema de documentación. Si hay desacuerdo sobre la cobertura o la causa, es una disputa.
¿Qué puede hacer un contratista después de un rechazo, y qué no puede hacer?
Texas marca esta línea con claridad. Un contratista no puede actuar como ajustador público ni anunciar servicios de ajuste en una propiedad donde trabaja, como explica el TDI en Roofing and insurance: know the law (en inglés).
| Un contratista sí puede | Un contratista no puede |
|---|---|
| Volver a inspeccionar y fotografiar cada lado del techo | Negociar su pago |
| Medir el techo y preparar un presupuesto detallado | Interpretar su póliza ni discutir la cobertura por usted |
| Explicar temas técnicos, como requisitos del código o tejas descontinuadas | Actuar como su ajustador público |
| Darle documentación de partidas faltantes para que usted la envíe a su aseguradora | Prometer que se va a revertir el rechazo |
| Estar presente en una reinspección si usted lo pide | Perdonar, reembolsar o absorber su deducible (Capítulo 707) |
Cuando el pago sale bajo porque faltaron partidas, el paso normal es pedirle a su aseguradora que revise las partidas faltantes: fotografiamos y medimos el trabajo que falta y le damos a usted fotos actualizadas y un estimado de contratista revisado para que los envíe con su solicitud. No negociamos el reclamo. La aseguradora sigue siendo la que decide.
¿Qué es la cláusula de tasación (appraisal) y cuándo se usa?
La mayoría de las pólizas de casa en Texas incluyen una cláusula de tasación. El TDI la describe como un proceso para disputas sobre el monto de su reclamo. Usted y la aseguradora contratan cada uno a un tasador, los dos tasadores eligen a un árbitro (umpire), y la decisión del árbitro es obligatoria para ambas partes. Usted paga a su propio tasador y la mitad de los gastos del árbitro.
La tasación puede servir cuando las dos partes están de acuerdo en que hay daño cubierto pero no en cuánto cuesta. Por lo general no es la herramienta para un desacuerdo sobre si el daño está cubierto o no. Lea la cláusula de tasación de su póliza y considere pedir consejo antes de usarla, porque el resultado es obligatorio. En la misma página, el TDI también menciona la mediación como otra opción.
¿Cuándo debo llamar a un ajustador público, a un abogado o al TDI?
| Quién | Qué hace |
|---|---|
| Un ajustador público con licencia | Lo representa a usted, no a la aseguradora, a cambio de una comisión. El TDI indica que puede cobrar hasta el 10% de lo que pague la aseguradora, y los ajustadores públicos deben tener licencia del TDI. |
| Un abogado | Puede aconsejarle sobre disputas de cobertura y sus opciones legales. Texas tiene reglas específicas de aviso antes de demandar en reclamos de propiedad por clima, en el Capítulo 542A del Código de Seguros, una razón más para pedir consejo temprano y no tarde. |
| El TDI | Recibe quejas sobre seguros de casa y puede revisar si la aseguradora cumplió la ley y su póliza. La línea de ayuda es 800-252-3439. El TDI no puede obligar a una compañía a pagar, a menos que no pagar viole una ley o los términos de su póliza. |
¿Cómo evito un reclamo débil desde el principio?
La mayoría de las disputas que vemos vienen de evidencia pobre. Documente antes de reclamar, esté presente en la inspección y asegúrese de que se revise cada lado del techo. Nuestra guía de cómo funciona un reclamo de techo en Texas explica todo el proceso, y la página de documentación para reclamos muestra cómo se ve un expediente completo. Si un contratista le promete "sacarle aprobado el reclamo" o se ofrece a manejar su apelación, aléjese; en Texas ese no es trabajo de un contratista.
Preguntas frecuentes sobre reclamos negados o mal pagados
¿Puedo reabrir un reclamo de techo que me negaron?
Pregúntele a su aseguradora. Muchas lo reconsideran si usted presenta información nueva, como documentación de daño que la primera inspección no vio. Cuide los plazos de su póliza y de la carta de rechazo, y pida consejo si está en juego una cantidad grande.
¿Un suplemento es lo mismo que una apelación?
No. Un suplemento le pide a la aseguradora que revise partidas específicas que quedaron fuera de un alcance ya aprobado, con fotos y medidas de respaldo. Una apelación o disputa cuestiona la decisión de cobertura, y eso le toca a usted, a un ajustador público o a un abogado.
¿Storm Bolt Roofing puede hablar con mi aseguradora sobre el rechazo?
Podemos compartir nuestras fotos, medidas y presupuesto, y contestar preguntas técnicas del techo. No podemos negociar, discutir la cobertura ni representarlo. Para eso, consulte a un ajustador público con licencia o a un abogado, o llame al TDI.
¿No sabe si su rechazo es falta de documentación o una disputa de verdad? Agende una reinspección gratis documentada con fotos o llame a Storm Bolt Roofing al 832-860-0262, y le diremos con claridad lo que muestra el techo.