TWIA, la Texas Windstorm Insurance Association, ofrece seguro contra viento y granizo a los dueños de propiedades en la costa de Texas que no pueden conseguir esa cobertura en el mercado normal. Su área designada incluye 14 condados costeros de primera línea y partes del condado de Harris al este de la carretera 146, así que la mayoría de las casas del Houston tierra adentro, Spring y los suburbios del norte quedan fuera. Las familias tierra adentro normalmente tienen la cobertura de viento y granizo en su póliza de casa. Revise su propia póliza y verifique los detalles con el TDI o con TWIA.
Después de un huracán o un ventarrón fuerte, TWIA sale en las noticias y en las pláticas con los vecinos, y muchas familias del área de Houston se preguntan si les aplica. Para la mayoría en Spring, Cypress, Tomball o The Woodlands, no aplica. Para las familias más cerca de la costa, puede ser una parte importante de cómo está asegurado su techo. Aquí le explicamos qué es TWIA, a quién da servicio, cómo encaja con una póliza de casa y dónde confirmar los detalles de su casa.
¿Qué es TWIA?
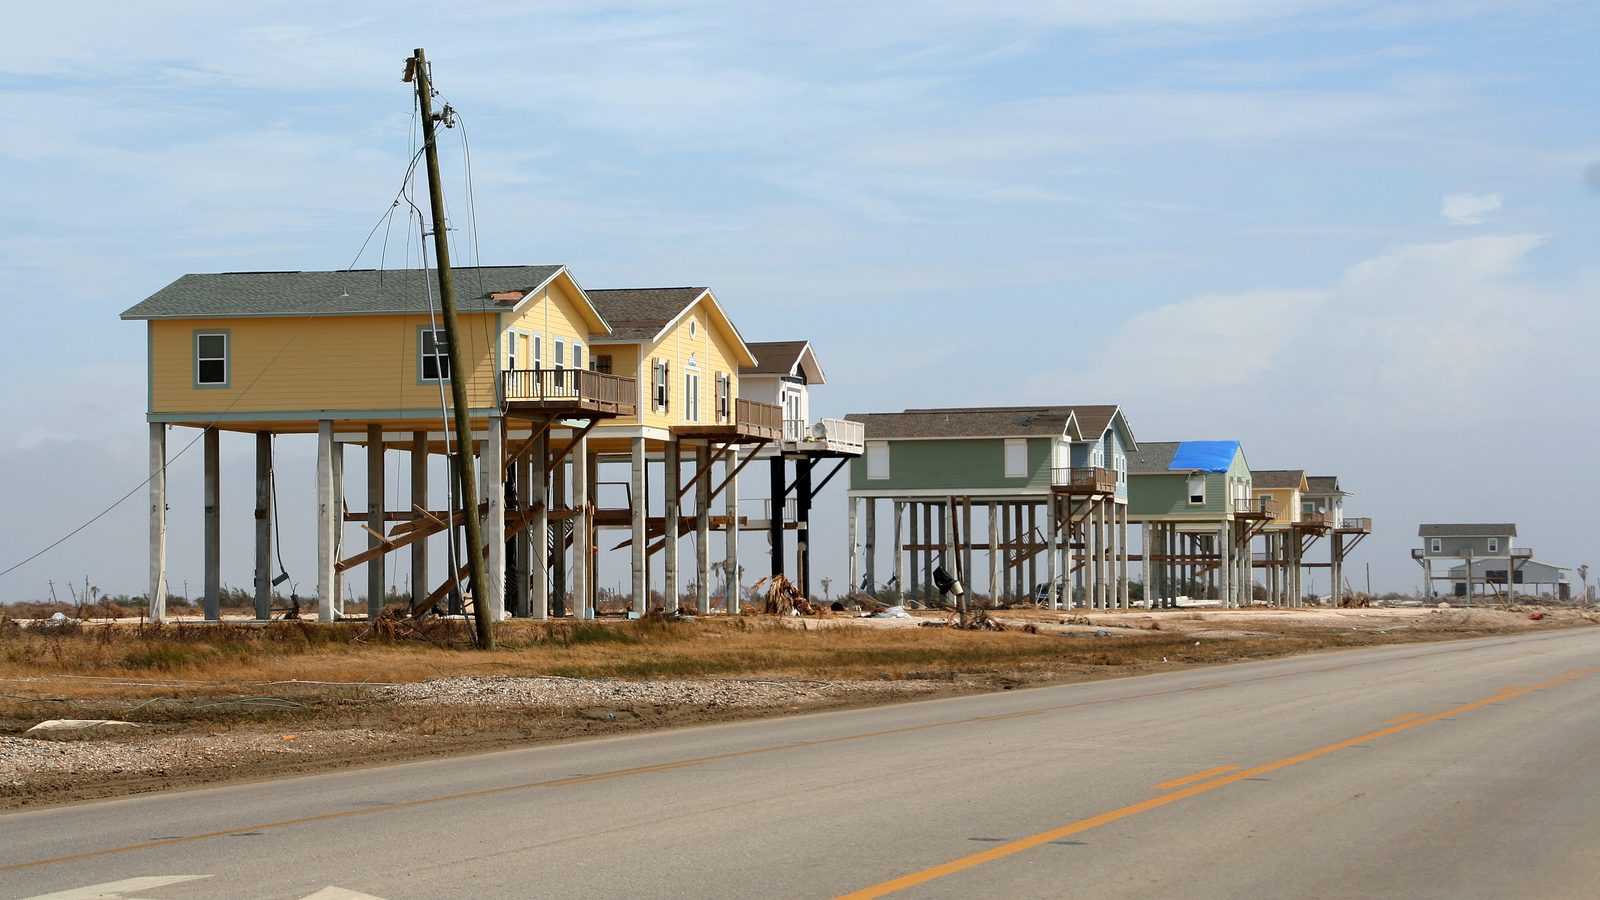
TWIA se describe como una compañía de seguros sin fines de lucro que ofrece seguro contra viento y granizo (en inglés) a dueños de casas y negocios que no pueden conseguir esta cobertura en el mercado normal por el riesgo de huracanes catastróficos. Funciona bajo requisitos que fijó la Legislatura de Texas en el Capítulo 2210 del Código de Seguros de Texas.
TWIA cubre solo viento y granizo. No es una póliza completa de casa ni es seguro contra inundaciones. Las familias de la costa que tienen póliza de TWIA normalmente también tienen una póliza de casa para otros riesgos, y muchas veces una póliza aparte contra inundaciones.
¿Qué zonas de Texas cubre TWIA?
Según la página de cobertura y requisitos de TWIA (en inglés), la propiedad debe estar en el área que designa el Comisionado de Seguros, que actualmente incluye los 14 condados costeros de primera línea y partes del condado de Harris al este de la carretera 146:
- Condados costeros: Aransas, Brazoria, Calhoun, Cameron, Chambers, Galveston, Jefferson, Kenedy, Kleberg, Matagorda, Nueces, Refugio, San Patricio y Willacy.
- Condado de Harris: solo las partes al este de la carretera 146.
TWIA también menciona otros requisitos, como que al solicitante le haya negado la cobertura por lo menos una aseguradora autorizada que venda cobertura de viento y granizo en la zona, que la propiedad generalmente esté certificada como construida según los códigos de construcción (los certificados WPI-8), y que la estructura se mantenga asegurable, en buen estado y sin daños sin reparar. Algunas propiedades en ciertas zonas de inundación también deben mostrar que tienen seguro contra inundaciones. Las zonas y las reglas pueden cambiar, así que revise la versión actual en la página de TWIA.
¿Por qué la mayor parte de Houston y Spring queda fuera de TWIA?
Porque el área de TWIA es la costa. De los condados del área de Houston, Galveston, Brazoria y Chambers están en la lista de TWIA, y solo partes del condado de Harris al este de la carretera 146 están incluidas. La mayor parte del condado de Harris, incluidos Spring, Cypress, Tomball y Katy, y los condados vecinos de Montgomery, Fort Bend y Waller, no están en la lista.
El Departamento de Seguros de Texas lo explica así: si vive en cualquier parte de Texas menos en la costa, probablemente tiene cobertura de viento y granizo en su póliza de casa (en inglés), y su póliza paga el daño por viento y granizo de forma parecida a como paga incendio, rayo o robo, aunque puede tener un deducible distinto para el daño por viento. Si vive en la costa, su seguro de casa podría no cubrir viento y granizo, y necesitaría una póliza aparte contra tormentas de viento, que muchas personas consiguen con TWIA.
Si no está seguro de dónde queda su propiedad, pregúntele a su agente de seguros. No lo suponga por un código postal cercano.
¿En qué se diferencia una póliza de viento de una póliza de casa?
| Póliza de casa tierra adentro | En la costa con TWIA | |
|---|---|---|
| Viento y granizo | Normalmente incluido, a veces con un deducible aparte para viento y granizo | Muchas veces excluido de la póliza de casa y cubierto por una póliza aparte de viento |
| Incendio, robo y otros riesgos cubiertos | Incluidos según la póliza | Cubiertos por la póliza de casa |
| Inundación | No cubierta; requiere seguro aparte | TWIA no la cubre; requiere seguro aparte |
| Cómo se compra | Con una aseguradora, por medio de un agente | El TDI dice que puede comprar una póliza de TWIA con su agente de seguros |
| Requisitos de construcción | Los que pone la aseguradora | Requisitos de certificación contra viento para calificar |
Cada póliza es distinta. Lea la hoja de declaraciones para ver qué se cubre, qué deducibles aplican y si su techo está cubierto a costo de reemplazo o a valor real en efectivo.
¿Qué deben saber las familias de la costa sobre TWIA y su techo?
- Compre antes de la temporada de tormentas. El TDI indica que no puede conseguir una póliza de TWIA si hay un huracán en el Golfo de México, así que no espere.
- Guarde los certificados de viento. La página de inspecciones contra viento del TDI (en inglés) explica que las propiedades de la costa deben cumplir ciertas normas de construcción para conseguir seguro contra tormentas de viento. Guarde los papeles del certificado de su techo y de otros trabajos.
- Pregunte por la certificación antes de trabajar en el techo. Si su casa está en el área designada, pregúntele a su techero y a su agente qué pasos de inspección y certificación aplican a una reparación o un cambio de techo.
- Conozca sus plazos. El TDI dice que tiene un año desde la tormenta para presentar un reclamo con TWIA, y 60 días desde que TWIA aceptó su reclamo para disputar la cantidad y pedir una valuación.
- Puede tener más de un reclamo. Después de un huracán, el daño por viento puede ir a TWIA, otros daños a su seguro de casa y el daño por inundación a su seguro de inundación.
Nuestra guía de plazos del reclamo de techo en Texas explica los plazos con más detalle, y nuestra guía para después de un huracán explica los primeros días después de una tormenta.
¿Qué deben hacer las familias de Houston tierra adentro?
- Saque su póliza de casa y busque la parte de viento y granizo y el deducible.
- Pregúntele a su agente si su deducible de viento y granizo es una cantidad fija o un porcentaje de la cobertura de la vivienda.
- Revise cómo está cubierto su techo: costo de reemplazo o valor real en efectivo.
- Tome fotos de su techo y su casa antes de la temporada de tormentas. Nuestra lista del techo para la temporada de huracanes tiene todos los pasos.
Tenga la póliza que tenga, su aseguradora decide qué se cubre y qué se paga. Como contratistas de techos, podemos revisar el techo y documentar su estado con fotos. No somos ajustadores públicos y no negociamos ni manejamos reclamos.
Preguntas frecuentes sobre TWIA
¿Necesito TWIA si vivo en Spring o Cypress?
Lo más probable es que no. El área designada de TWIA son los condados de la costa y partes del condado de Harris al este de la carretera 146. El TDI dice que quienes viven fuera de la costa probablemente tienen cobertura de viento y granizo en su póliza de casa. Confírmelo con su agente.
¿TWIA cubre el daño por inundación?
No. TWIA ofrece seguro contra viento y granizo. El daño por inundación requiere una póliza aparte de seguro contra inundaciones.
¿Dónde reviso si mi propiedad está en el área de TWIA?
Empiece con la página de cobertura y requisitos de TWIA y la página del TDI sobre seguro contra tormentas de viento, y pídale a su agente de seguros que lo confirme para su dirección.
¿Quiere que quede documentado el estado de su techo antes de la temporada de tormentas? Agende una inspección gratis documentada con fotos, sin compromiso. Storm Bolt Roofing atiende Spring y el Gran Houston, en español y en inglés.